

震安科技6.3亿定增是否为现金收购铺路?标的已将多家子公司股权转让予强瑞技术并约定排他条款
登录新浪财经APP 搜索【信披】查看更多考评等级
出品:新浪财经上市公司研究院
作者:渚
9月23日,震安科技向特定对象发行股票申请获深交所上市审核中心审核通过,计划募集资金不超过6.3亿元,全部用于补充流动资金和偿还银行贷款。然而,仅一个月后,公司便宣布拟以支付现金方式购买深圳市三维机电设备有限公司(以下简称“三维机电”或“标的公司”)不低于51%的股权。
一边是连续三年亏损、亟需资金“输血”的减隔震龙头,另一边是实控人全额认购定增后迅速启动的现金并购。更耐人寻味的是,标的公司三维机电此前曾将旗下多家子公司股权转让予另一家上市公司强瑞技术,双方约定了涉及订单转发、管理费比率、排他约定及处罚措施等多条限制性条款。
当定增“补血”与现金收购在时间线上紧密衔接,当标的资产背负着与前手的复杂契约安排,市场不得不追问:这两笔交易是否实质上构成一揽子安排?新实控人的资本棋局背后,中小股东的权益如何保障?
新实控人步步踩点的资本棋局
回溯震安科技过去18个月的关键事件,一条清晰的资本运作脉络浮出水面。
2025年6月,宁花香、周建旗夫妇控制的深圳东创技术股份有限公司(以下简称“深圳东创”)以6.16亿元对价,受让昆明振华与北京凯韦铭持有的华创三鑫100%股权,从而间接取得上市公司18.12%股份。与此同时,原实际控制人李涛放弃其所持12%股份的表决权并承诺不谋求控制权。2025年10月股权过户完成,宁花香夫妇正式入主。不到两个月后,控股股东华创三鑫便将所持全部5007.29万股上市公司股份悉数质押——质押率100%。
控制权刚刚落定,资本运作旋即提速。2026年2月,震安科技首度披露定增预案,拟向宁花香及其控制的东创数智募资不超过7.41亿元,发行对象全部为实控人及其关联方。一个月后的3月23日,公司再以5100万元收购东创精艺51%股权——而东创精艺正是深圳东创的全资子公司,标的2024年营收仅687.49万元、净利润亏损449.42万元,2025年营收进一步萎缩至324.45万元、亏损扩大至932.29万元。这是一笔典型的关联交易,上市公司从实控人手中接过了持续亏损的温控资产。
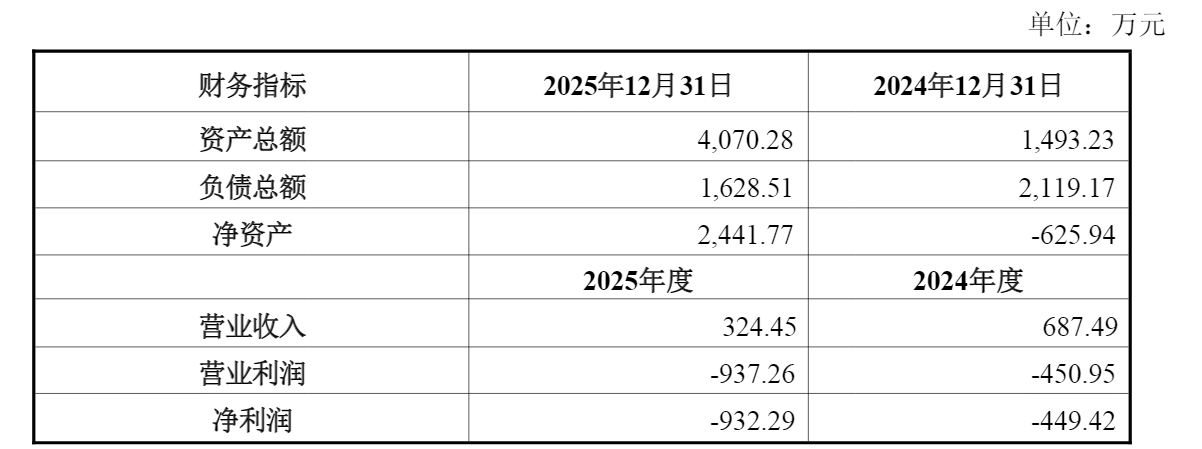
定增随后进入监管审核通道。7月获深交所受理,8月二次修订将募资额从7.41亿调减至6.3亿元,9月23日获上市审核中心审核通过,10月14日提交注册。仅仅八天后——10月22日晚间,收购三维机电的公告便赫然出现在巨潮资讯网上。
从杠杆入主到资产注入,从定增补流到现金收购——整套动作环环相扣,每一步都精确地为下一步铺路。尤其令人侧目的是定增过会与公告收购之间不过一个月的时间窗口。这种“过会即收购”的紧凑节奏,不免让市场发问:定增募资的真实用途,是否自始至终就暗含了并购资金的储备?
按照募集说明书的表述,6.3亿元募资扣除发行费用后将全部用于补充流动资金和偿还银行贷款。公司测算未来三年资金缺口为6.75亿元,与募资上限基本相当。但翻阅募集说明书的细节,在其“未来大额资金支出安排”中,赫然列有一项“市场化并购等投入10000万元”。换言之,定增预案自身已经预留了并购资金出口。
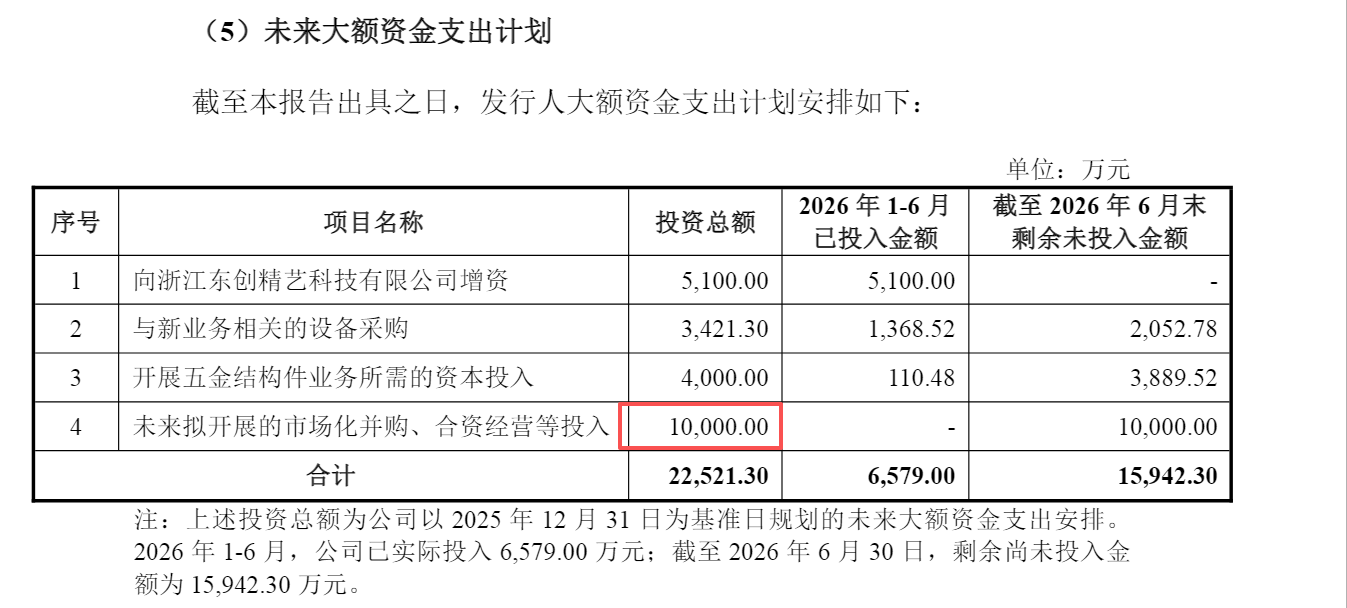
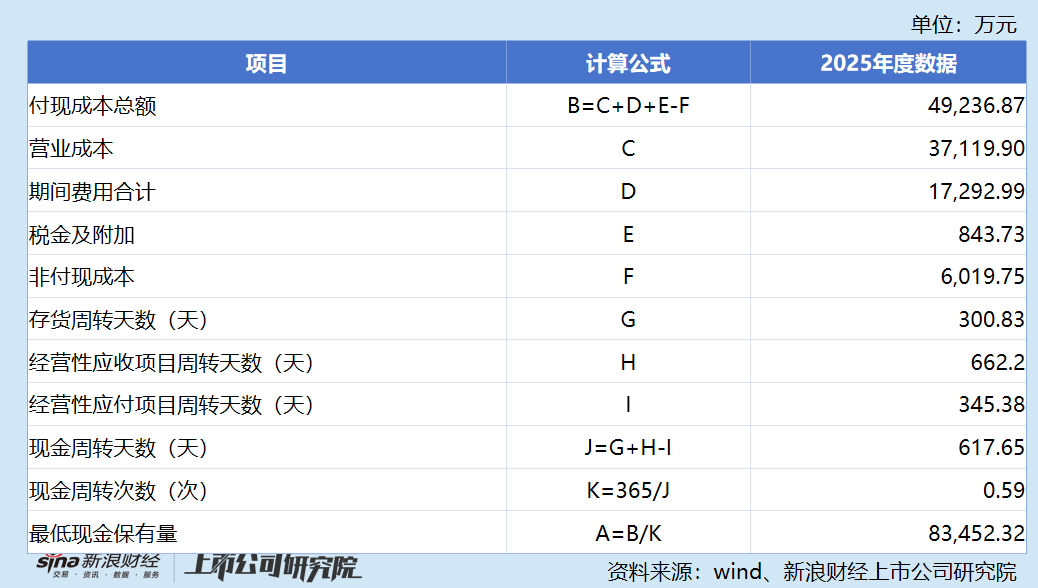
从账面资金看,截至2026年6月末,公司货币资金余额5.87亿元,其中可自由支配资金5.67亿元。公司通过“最低现金保有量83,317.83万元”等测算得出了资金缺口的结论,但这一测算高度依赖于“现金周转天数617.65天”的核心假设——该参数由存货周转天数300.83天、应收项目周转天数662.20天等数据推导而来,本质上是传统建筑减隔震业务模式下的资金占用特征。当公司战略重心已明确转向算力温控新业务时,新业务的商业模式、客户结构和回款周期截然不同,继续沿用旧业务参数论证新业务场景下的资金需求,测算逻辑存在内在矛盾。
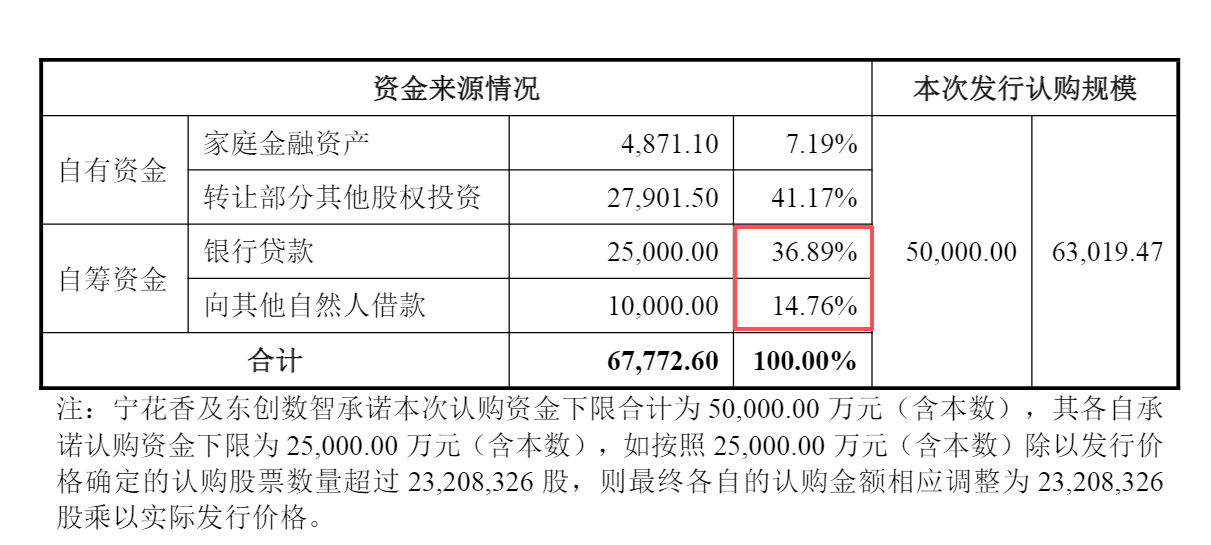
实控人一方的资金链同样紧绷。宁花香家庭净资产约7.49亿元,认购资金中自筹部分占比达51.65%,包括交通银行深圳分行2.5亿元并购贷款和自然人时培培1亿元借款。东创数智已明确拟将认购股份质押给银行作为担保。而控股股东华创三鑫所持全部股份早已100%质押。定增完成后,实控人体系内的质押杠杆不仅不会降低,反而在杠杆之上继续加码——整个控制权架构建立在层层债务之上。
对于收购三维机电的资金来源,公司仅模糊表述为“所需资金均为公司自有或自筹资金”。若定增资金到位前即需支付对价,将直接消耗公司现有的可自由支配资金。而若定增资金的实质用途本就包含并购支出,则“补充流动资金”的募投项目信息披露是否完整准确,便存在商榷空间。
主业寒冬中的跨界狂奔
震安科技谋求战略转型的紧迫性,从其基本面的持续恶化中可见一斑。公司主营建筑减隔震产品,高度依赖学校、医院、机场等公共建筑投资。2023年至2025年,归母净利润分别为-4,113.42万元、-1.41亿元、-1.17亿元,扣非净利润亏损幅度更大,连续三年深陷亏损泥潭。
2026年上半年虽然归母净利润“扭亏”实现490.85万元,但扣非净利润仍为亏损80.17万元,营业收入同比下滑34.52%。所谓的“扭亏”,本质上依靠的是应收款项减值准备转回789.05万元等非经常性损益的会计修正,而非经营层面的真正改善。
传统业务的资产质量同样堪忧。截至2026年6月末,应收账款账面余额高达7.52亿元,其中账龄超过三年的占比达46.45%,接近一半;2023年至2025年,信用减值损失分别为5382.95万元、6902.33万元、6988.25万元,呈逐年增加趋势。长期高悬的应收账款从根本上反映了公司对下游客户的议价能力不足,以及建筑行业整体回款环境的恶化。
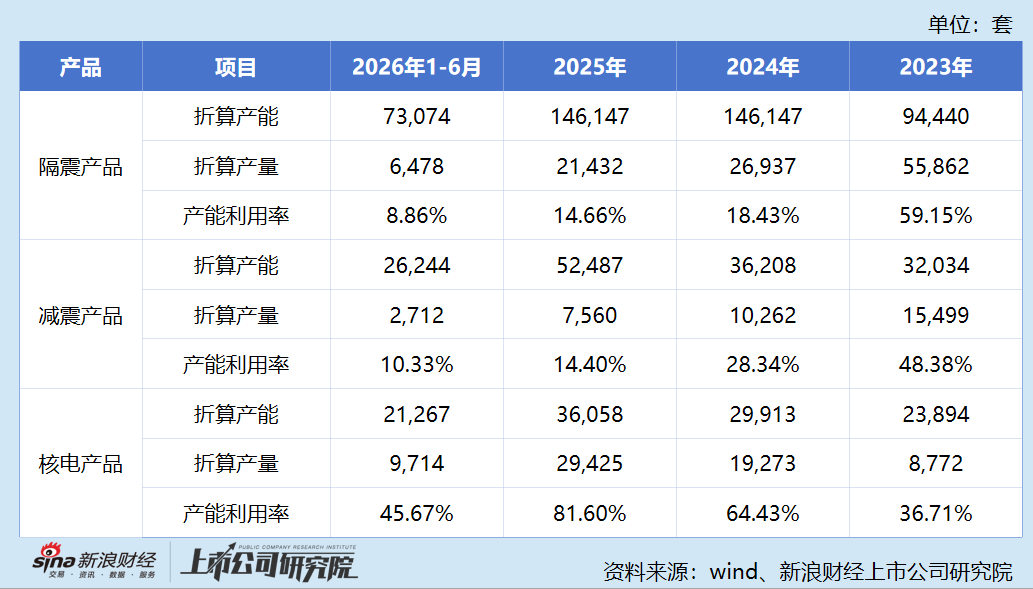
此外,截至2025年末,前次募投的河北生产基地产能利用率仅约14%,已计提3025.67万元资产减值;研发中心项目因土地招拍挂程序未完成而长期搁置;研发人员从58人缩减至46人,博士从3人降至1人——主业萎缩叠加研发投入削减,公司的传统根基正被持续侵蚀。
正是在这一背景下,新实控人推动的战略转型全面提速。从收购东创精艺到收购三维机电,方向高度一致:切入数据中心、AI算力等领域的温控和散热赛道,打造“第二增长曲线”。但“减隔震”与“温控散热”是完全不同的赛道,客户群体、技术体系、供应链管理等均无交集。公司所谓的战略协同,更多是一种投资叙事,而非实质性的产业逻辑。
这一判断可以从东创精艺并表后的表现得到佐证。2026年6月,公司算力温控产品收入仅246.81万元,营业成本270.27万元,毛利率为-9.51%——新业务不仅没有贡献利润,反而成为新的亏损来源。
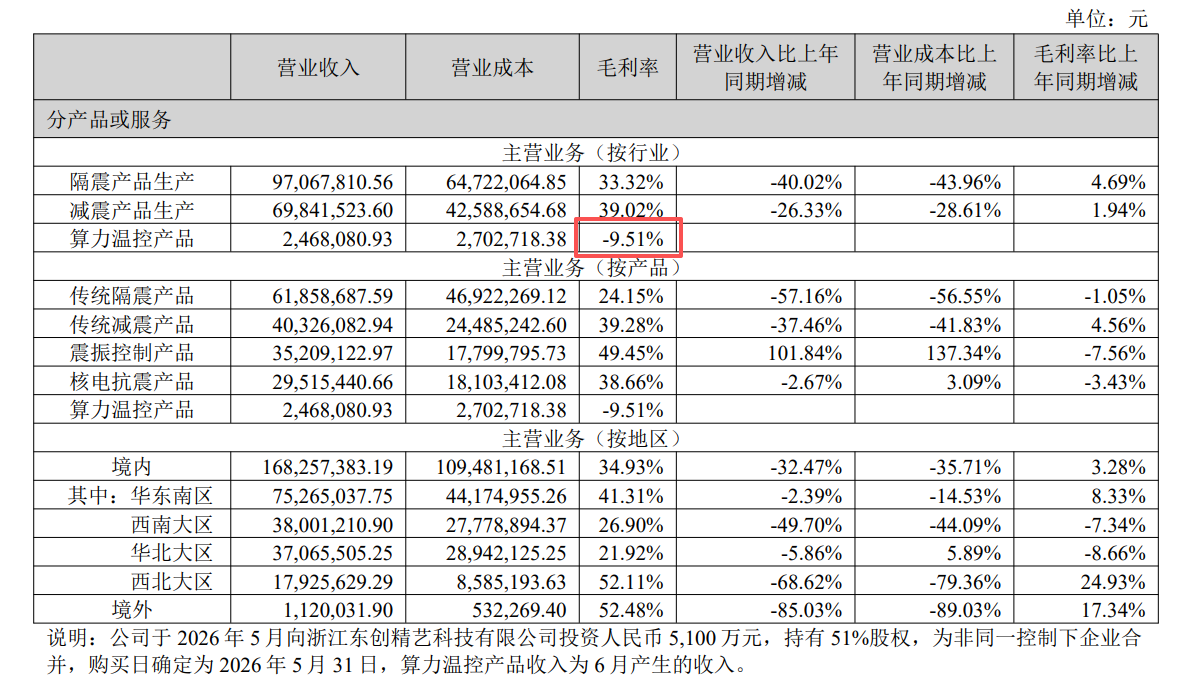
与此同时,公司2026年度日常关联交易预计总金额飙升至8700万元,其中通过东创精艺向深圳东创及其子公司销售金属制品预计高达7500万元,而上年同期该笔交易额为零。这意味着东创精艺并表后,上市公司与实控人之间的关联交易将从几乎空白骤增至千万元级别,交易定价的公允性和业务实质值得持续跟踪。
三维机电的“前世今生”
三维机电并非资本市场的新面孔。2023年1月,另一家创业板公司强瑞技术曾发布公告,筹划以现金方式收购三维机电、维德精密、三烨科技三家公司,预计构成重大资产重组。然而推进六个月后,双方无法就原重组方案达成一致,该重大资产重组宣告终止。在替代方案中,三维机电从收购标的变身为交易对手方——强瑞技术转而以5085万元收购三维机电旗下子公司部分股权,交易规模大幅缩水。
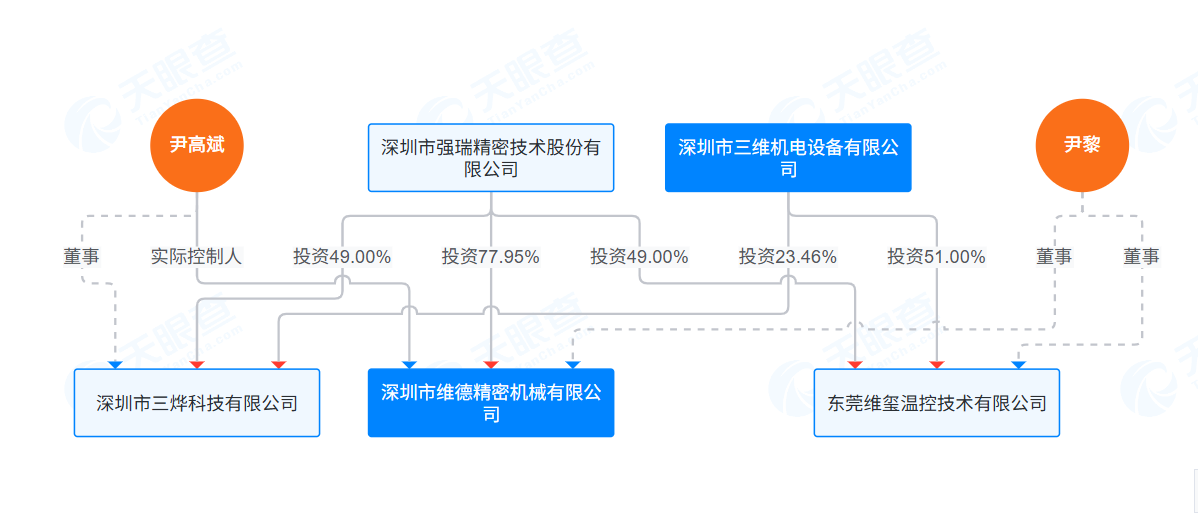
更为关键的是,当时的收购方案曾约定多条限制性条款,涉及订单转发、管理费比率、排他约定、处罚措施等内容。这些条款的设计从侧面揭示了标的公司业务独立性的隐忧——例如,三烨科技从华为等客户获取的订单系由三维机电统一接单后转发。
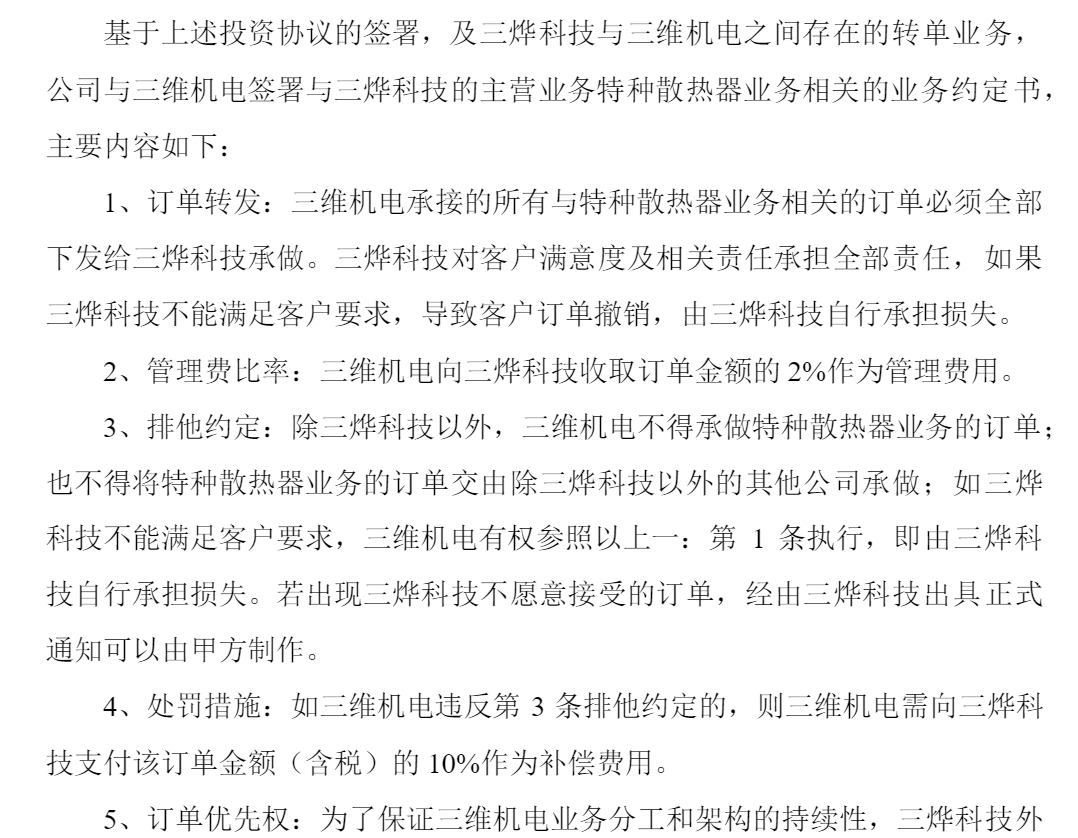
震安科技此次拟收购三维机电不低于51%的股权,而三维机电历史上曾将旗下多家子公司股权转让予强瑞技术,双方之间的限制性条款是否已全部解除?是否存在未披露的优先购买权、竞业禁止条款或其他或有义务?
震安科技在公告中仅声明“交易对方与公司及持股5%以上股东、董事、高管不存在关联关系”,但未说明是否已对标的公司与强瑞技术之间的历史协议进行了充分的尽职调查和法律风险评估。对于一项预计构成重大资产重组的交易,信息披露的完整性显然有待提升。
是否构成“一揽子交易”?
根据现行会计准则及监管实践,“一揽子交易”通常指多项交易在商业考量上互为前提、整体达成一个商业结果。判断标准包括:交易是否同时或考虑了彼此影响的情况下订立;多项交易是否共同实现一个整体商业结果;一项交易的发生是否取决于另一项交易的发生;单独一项交易的经济实质是否不完整。
将震安科技的本轮操作置入上述框架审视,多处特征与“一揽子交易”高度吻合。
时间维度上,定增9月23日过会、10月14日提交注册、10月22日公告收购,紧凑程度远超一般上市公司独立推进定增和并购的正常节奏。一个合理的问题是:公司是否在定增审核期间就已与三维机电进行了实质性谈判?如确已进行,相关信息在回复深交所三轮问询时是否已向审核机构充分披露?
资金维度上,定增募资名义上全部用于“补流还贷”,但募集说明书已预留1亿元“市场化并购”资金。收购三维机电预计构成重大资产重组,交易对价大概率远超此前收购东创精艺的5100万元。在公司可自由支配资金仅5.67亿元、经营持续亏损的背景下,定增资金实质上构成了并购支付能力的关键支撑。如果没有定增的6.3亿元,公司以何资金完成收购?
战略维度上,新实控人入主后,公司战略定位明确聚焦于“算力侧高端制造及配套产业”。定增的发行目的也明确表述为“支撑新老业务发展的流动性需求”“加速构建公司未来发展格局”。这意味着,定增从一开始就是作为新实控人战略蓝图的核心组件来设计的,而这一蓝图的落地路径正是通过连续并购快速切入温控赛道。
利益维度上,宁花香夫妇通过杠杆收购取得控制权→推动定增低价增持股份(发行后持股比例从18.12%升至29.90%)→以募资直接或间接支持并购扩张→实现战略转型叙事→争取股价回升→缓解质押压力。
这条利益链中,每一项交易的独立经济实质都依附于整体方案的成功执行,单拆任何一环都难以成立。而正是这种“互为前提、整体推进”的交易结构,恰恰触及了“一揽子交易”的核心认定标准。
如果监管机构最终采信一揽子交易的认定,可能引发一系列连锁反应:定增募集资金用途的信息披露可能被认定为不完整、不准确;募资方案或需按并购配套融资的标准重新履行审核程序;相关中介机构的执业质量可能面临问责。对于已经提交注册的定增和刚刚启动的并购而言,这一不确定性不可小觑。
在市场热衷于给震安科技贴上“液冷”“算力”“AI服务器”“汽车热管理”等热门概念标签的同时,投资者更应穿透标签,审视其背后真实的财务状况、治理结构和交易逻辑。一家主业连亏三年、控股股东100%质押、关键并购资金来源未明、前次跨界标的持续亏损的公司,其“转型故事”的每一步推进,都伴随着不容忽视的风险敞口。
