

芯联集成扭亏背后 技术授权贡献逾九成归母净利润
出品:新浪财经上市公司研究院
作者:杳
2019年至2025年,芯联集成累计为购建固定资产、无形资产及其他长期资产支付现金388.66亿元,同期经营活动现金流量净额累计80.95亿元。经过多年高强度资本投入,公司收入规模持续扩大,但盈利兑现仍然滞后。
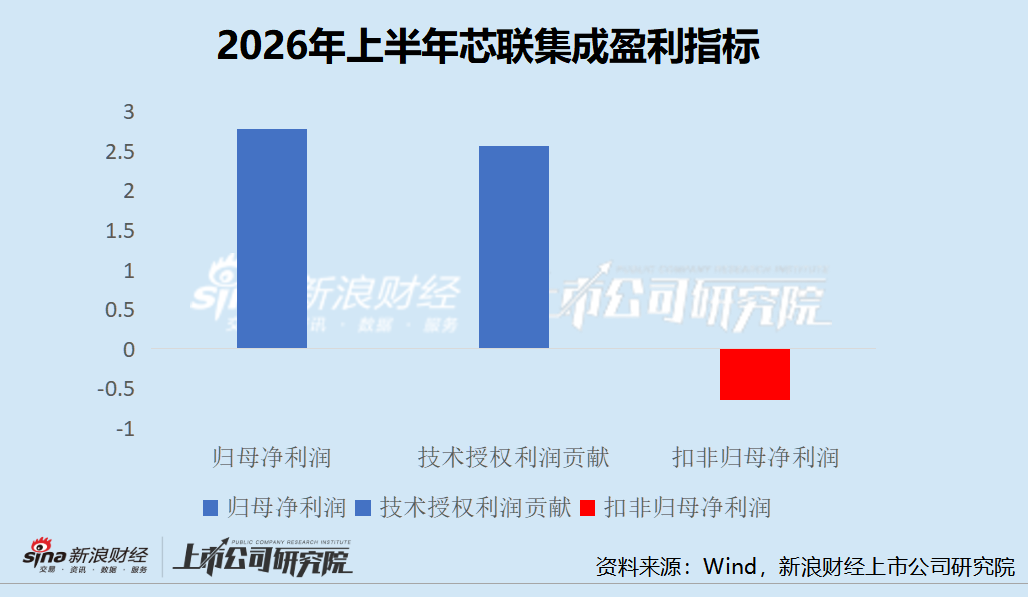
2025年,芯联集成营业收入达到81.80亿元,同比增长25.67%,归母净利润仍亏损5.95亿元。2026年上半年,公司实现归母净利润2.78亿元,但技术授权业务贡献利润2.56亿元,扣非归母净利润仍亏损0.65亿元。
2026年9月29日,芯联集成进一步披露,预计前三季度实现营业收入77.66亿元,同比增长43.23%,归母净利润约6.81亿元,实现同比扭亏。按公司半年报计算,第三季度归母净利润约4.03亿元。公司盈利增长势头延续,但由于前三季度业绩预告未单独披露扣非净利润和技术授权业务利润贡献,持续性经营利润的改善程度仍需等待正式季报验证。
芯联集成正在经历从资本投入、产能建设向经营回报释放的转变。
技术资产交易贡献当期利润
2026年上半年,芯联集成归母净利润达到2.78亿元,但扣非归母净利润仍亏损0.65亿元。技术资产交易成为影响当期利润的重要因素
公司半年报披露,为推动12英寸数模混合芯片制造项目建设,公司及子公司向芯联先进转让并授权相关专利和非专利专有技术,交易总价12.11亿元,不含增值税。
截至2026年6月末,相关出售及授权事项已完成交割金额6.66亿元。公司上半年就技术授权业务确认收入2.79亿元,贡献归母净利润2.56亿元,约相当于同期归母净利润的92.09%。
技术资产交易对当期利润贡献显著,但公司制造业务也出现了实质性改善。
2026年上半年,芯联集成晶圆产量达到148.00万片,按8英寸晶圆折算,同比增长28.86%。同期综合毛利率达到12.71%,较上年同期提高9.17个百分点。随着产量增长及生产运营效率提升,折旧摊销占营业收入的比例降至41.13%,同比下降13.84个百分点。
产量增长、毛利率回升和单位固定成本摊薄,表明前期扩产形成的规模效应正在体现。不过,技术授权贡献的利润不能直接视作晶圆制造业务的持续性盈利。
与此同时,芯联集成仍在推进新的12英寸数模混合芯片制造项目。根据公司2026年9月22日公告,项目计划总投资约200.00亿元,其中规划资本金120.00亿元、银行贷款80.00亿元。截至公告披露日,上市公司持有项目公司芯联先进25.10%的股权,累计实缴注册资本21.29亿元。
新项目建设意味着,芯联集成在前期产能逐步释放的同时,仍面临后续资本投入需求。新增产能能否形成持续订单、收入与利润,将进一步影响企业未来的资本使用效率。
经营现金尚不足覆盖持续投入
芯联集成的财务数据体现出晶圆制造行业典型的高投入特征。
财报数据显示,2019年至2025年,公司累计为购建固定资产、无形资产及其他长期资产支付现金388.66亿元,累计经营活动现金流量净额80.95亿元,仅相当于长期资产购建现金支出的20.83%。
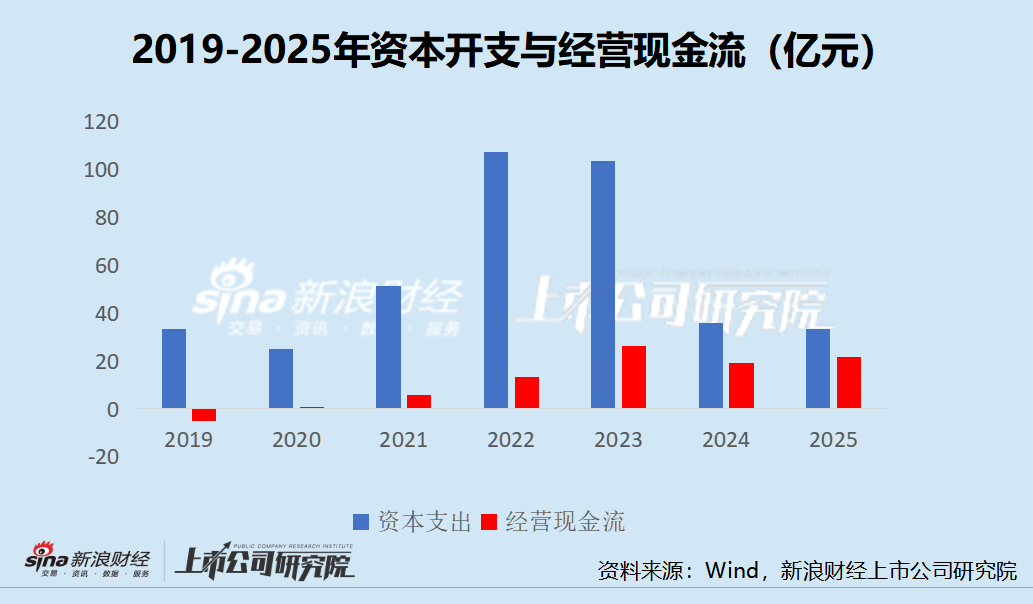
两项累计现金流指标相差307.71亿元,但这一差额并不等于企业实际融资缺口。企业可通过股权融资、银行借款及其他方式筹措建设资金,经营现金流也会受到销售回款、经营性往来款及其他现金收支的影响。
从年度变化来看,公司资本开支高峰已经过去,经营现金流对长期资产购建支出的覆盖能力有所增强。
2025年,公司经营活动现金流量净额达到21.35亿元,同期购建长期资产支付现金33.35亿元,前者相当于后者的64.02%,明显高于2019年至2025年的累计覆盖水平。
同期公司营业收入达到81.80亿元,同比增长25.67%;毛利率为5.51%,较上年提高4.48个百分点;归母净利润亏损5.95亿元,较2024年的亏损9.62亿元有所收窄。
这些变化表明,前期投入形成的产能正逐步转化为经营成果。
员工规模持续扩大 税费现金流出现结构性变化
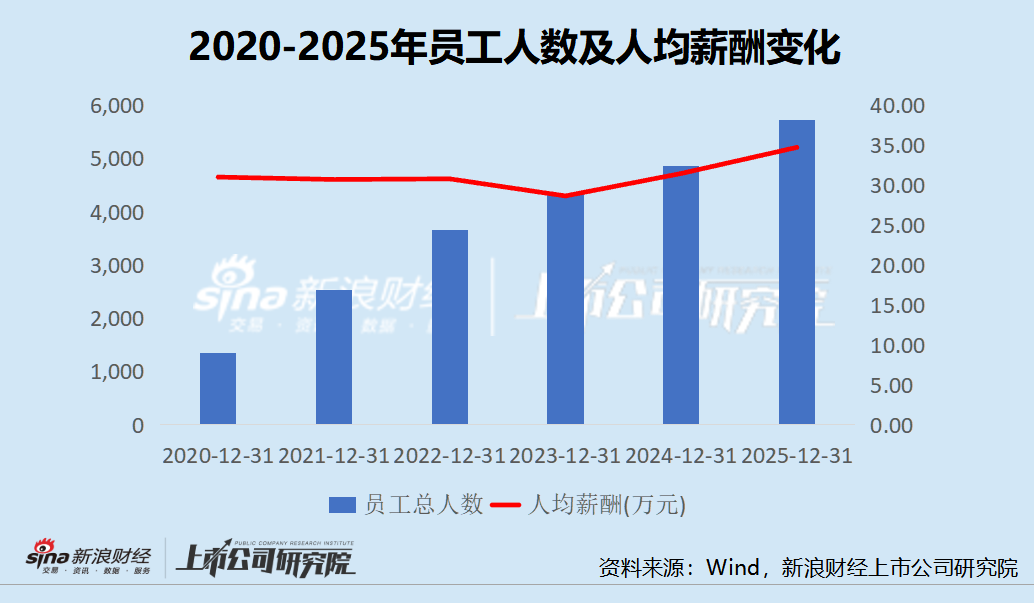
年报数据显示,芯联集成员工总数从2019年末的777人增加至2025年末的5720人,累计净增加4943人。
其中,2025年末生产人员4189人,占员工总数的73.23%。2025年员工人数较上一年净增加863人。
现金流量表显示,2025年公司支付给职工以及为职工支付的现金为17.62亿元。
税费现金流同样出现显著变化。
公司年报显示,2022年至2025年,芯联集成支付的各项税费分别为0.48亿元、0.34亿元、7.52亿元和8.66亿元。与此同时,收到的税费返还分别为4.95亿元、16.47亿元、8.72亿元和7.24亿元。
2023年,公司税费返还达到16.47亿元,而当年支付税费仅0.34亿元。此后两年,税费返还逐步回落,税费支付规模则明显增加。
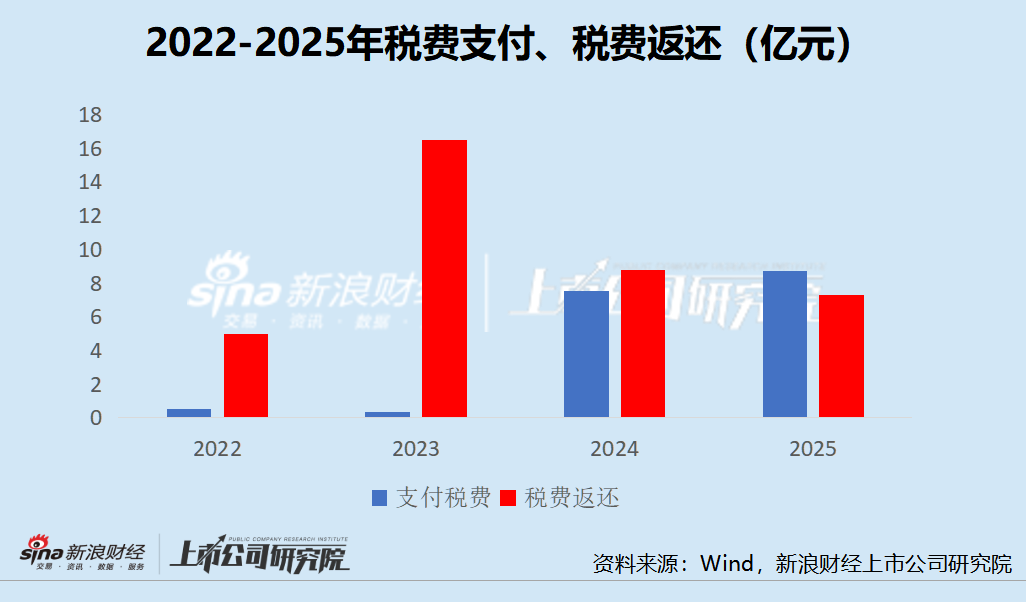
对于资本密集型晶圆制造企业,前期设备采购及产线建设可能形成较大规模的增值税留抵税额。因此,税费返还与税费支付的变化,需要结合资本开支节奏、增值税抵扣情况及生产经营规模进行分析,不能直接视为企业盈利变化。
2025年,公司收到政府补助现金8.46亿元,显示政策性资金支持仍是企业经营现金流的重要组成部分。同期营业收入同比增长25.67%,经营活动现金流净额达到21.35亿元。
这些数据共同表明,芯联集成在经历前期大规模建设投入后,经营活动规模持续扩大,税费现金流结构亦发生变化。
扩产效益逐步释放 主营盈利能力仍待观察
芯联集成前期大规模资本投入已逐步转化为收入增长、产能释放和经营现金流改善。
2026年前三季度归母净利润预计进一步增长,表明企业盈利修复势头仍在延续。
但盈利规模增长与盈利质量改善仍需分别考察。
2026年上半年,公司归母净利润主要受到技术授权业务贡献,扣非归母净利润仍为负。前三季度业绩预告虽然显示利润继续增长,但没有披露持续性经营利润的具体变化,也提及技术授权业务对利润的积极影响。
随着前期产能逐步释放,芯联集成下一阶段的关键在于产能利用率、产品结构、毛利率和经营现金流能否持续改善,并最终转化为稳定的主营业务利润。
