

从“抢客户”到“交客户”:助贷流量从“平台自有池”迁向“资方自营池”
来源:消金界
近期助贷行业多重深度调整,其中最具标志性的变化,是作为助贷机构核心资产的客户流量,正经历从“平台自有池”向“资方自营池”的迁移。
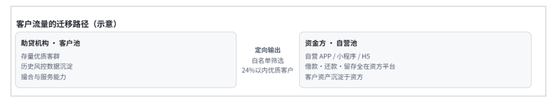
消金界了解到,部分腰部以上助贷平台已由此前的“提防”心态转为主动敞开合作入口,明确支持综合融资成本24%以内的优质客户回流至资金方池子,且限制条件大幅放松——被输出的客户将被导入资金方的自营APP、小程序及H5,后续借款与还款亦全部在资方自有平台完成。
这一转变并非简单的商业让利。在助贷新规、息费明示规定与《金融产品网络营销管理办法》三重约束相继落地后,授信、签约、风控等核心环节均须留在持牌机构侧,客群向资方自营体系迁移具有合规必然性。对助贷平台而言,其背后是“客户资产”的重新定价,以及部分商业模式的整体重构。
01
从“洗客户”到“定向输出”:平台主动敞开入口
资金方想把助贷客户沉淀到自己池子里,并非新事。
据业内人士透露,此前已有多家资金方对助贷客户开展“交叉营销”“交叉回流”等动作,目的就是通过交叉营销回流获取优质助贷客户。但就历史而言,此类私下“洗客户”行为仍属行业内小范围现象,平台防得很紧——助贷合作时很多时候并不锁定客户,今天推给A资方,明天推给B资方,客户归属始终留在平台自己的池子里。
2026年的情况已发生实质变化。今年爆出的风险事件推高了全行业资金压力,全行业投放规模大幅收紧。目前只有少数平台仍保持可观投放,大部分同业大幅下降,长尾玩家逐步退出市场。单纯从获客投入强度看,市场竞争压力相比过去明显缓和。
在这个背景下,平台的态度发生了根本变化。
“过去大家都怕客户被抢走,现在平台已经不担心了。”在没有足够资金来源的情况下,行业内助贷机构普遍出现资金缺口,因此有的机构已经主动敞开大门,主动让资方进门筛选客户并带走——输出客户到资方的自营APP、小程序、H5内,后续也在资方平台完成借款与还款。
这一转变并非简单让利,而是多重压力下的理性抉择。
其一,资金端压力:在缺乏充足资金来源的背景下,部分机构由“被动防御”转为“主动开放”,以换取稀缺的资金合作机会。
其二,客户价值并未消失:优质客户的需求仍在、还款能力仍在,流量从“助贷池”迁入“资方池”,并不意味着信贷价值的灭失,而意味着价值链上话语权的再分配。
这背后是一本成本收益账。通过让渡部分优质流量维系与资金方的合作关系、加速资金回流。对一家缺资金的平台而言,客户留在自己池子里如果不能转化成放款,价值就是零;让渡出去换取资金合作,反而能把剩下的流量盘活。
因此,流量迁移的机制,本质上是助贷价值链主导权的让渡与再平衡。
02
金融产品营销新规落地后,金融机构偏好“导流至自营”
也有业内人士质疑:这到底是不是资方在收割平台流量?
针对这种质疑,准确的表述应当是——流量迁移是客户归属与风险责任的合规再平衡。因为在现行条文下,“客户在资方侧完成”首先是合规要求的结果,而非单纯的商业选择。
八部门联合出台的《金融产品网络营销管理办法》9月30日落地实施后,业内调研发现,多家机构认为改造后的API链路、全流程H5、小程序及跳转自营APP均在可行范围内,分水岭在于客户完整授权、核心风控与签约留在持牌机构侧。因此,“客户在资方侧完成”首先是合规要求的结果,而非商业“收割”。
金融机构风险偏好和营销方式已经明显变化,传统“API模式”虽然未被禁止,但是资方更愿意让助贷平台的优质客户,跳转至资方自营的小程序与APP,并真正留住客户。
需要指出,迁移并不发生在所有平台,分野十分清晰。
头部平台依然牢牢控制着流量的入口。这类机构资金合作相对稳定,客户留在自己的池子里可以实现价值最大化,因此仍走常规合作路线,很难让资方进门选客户。
腰部上下的平台则在放开合作门槛。对它们而言,让资方自营产品选客户并带走,是当前不得不考虑、也正在尝试的计划——客户价值和回款需求都还在,但自身已经没有足够资金把这些需求接住。
03
结语
从“客户争夺”到“定向输出”,助贷行业最核心的资产正在被重新定价。
但信贷流量迁移的终点,不仅仅是某一方“圈走”了客户,而是信贷责任回到了应当承担它的人手中。助贷行业调整不等于信贷需求消失——信贷市场中不同定价、不同客群的合理融资需求,仍需要科技能力与持牌能力的有效撮合。平台退到技术服务本位,资方接住客户与风险,这条链路跑通了,行业才算真正走出这一轮调整。
