

美元指数震荡微涨,机构:美联储10月观望成主线
汇通财经APP讯——周五(10月23日)亚洲时段,美元指数震荡微涨,当前交投于101.65附近,仍处于10月初以来的低位区间。市场关注焦点正转向下周的美联储议息会议。
丹麦银行预计,美联储将在10月会议上维持政策利率不变,与市场共识一致。市场目前定价加息概率为15%-25%。
该行指出,多数FOMC核心成员已释放信号,认为可以等到12月再行动,但少数成员主张更紧迫。丹麦银行预计将有2-3票支持加息。基准情形下,该行判断美联储将渐进加息,分别于2026年12月和2027年3月各加25个基点,风险偏向更多加息。
按兵不动的逻辑:多数官员倾向等待更多数据
丹麦银行指出,美联储在9月会议上以25个基点开启加息周期,但该行预计下周利率将保持不变,12月重启加息。9月点阵图显示,多数参与者倾向于2026年仅再加息一次。
该行分析称,尽管主席沃什(Warsh)指引有限,但副主席威廉姆斯(Williams)、杰斐逊(Jefferson)和鲍曼(Bowman)均表示希望看到更多数据后再加息。
丹麦银行认为,他们的核心论据是9月以来金融条件已明显收紧。若沃什认同这一判断,只需少数额外票委支持按兵不动,利率即可维持不变。
该行还提到,沃勒(Waller)认为后续仍有加息空间,但对时机持灵活态度;卡什卡利(Kashkari)则表示2026年只需再加息一次——不过这一表态发布于最新CPI数据之前。
后续仍需收紧:12月与明年3月各加一次
丹麦银行认为进一步收紧仍有必要,因此维持后续两次加息的判断,分别落在12月和明年3月。
该行指出,近期通胀超预期主要反映能源价格上涨,美联储应会对此“看穿”,但核心通胀已略有抬头。劳动力市场下行风险有限,增长前景强劲。亚特兰大联储GDPNow模型指向三季度GDP环比折年增长3.5%,受消费和投资强劲增长支撑。
丹麦银行认为,美联储将这些分项视为比实际GDP更能反映潜在增长动能的指标。
该行还提到,少数有投票权的成员——尤其是哈马克(Hammack)和洛根(Logan)——呼吁更紧迫地收紧货币政策。
丹麦银行认为他们可能投反对票、支持加息,一如7月所作所为。其余票委中,巴尔(Barr)、库克(Cook)和保尔森(Paulson)立场偏中性,未讨论加息时机。鲍威尔(Powell)自卸任主席后未再公开发声。
市场影响:短期美元承压,中期仍看涨
丹麦银行判断,若美联储维持利率不变,且沃什延续其有限指引的风格,美债收益率可能小幅下行,曲线或重新趋陡。
该行认为,当前按兵不动将强化“后续仅按季度加息”的逻辑。这一点已基本被当前定价反映,但会降低市场对明年1月加息的感知概率。
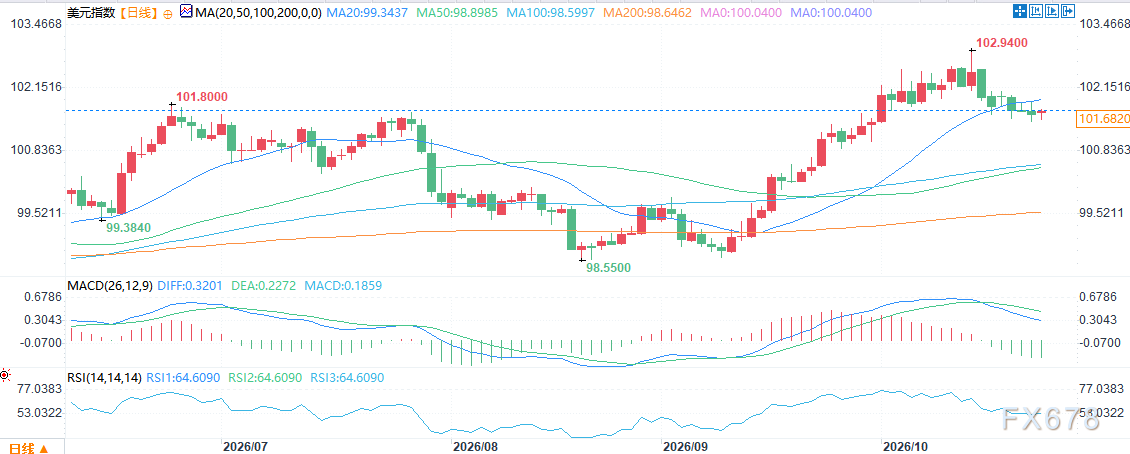
北京时间13:42,美元指数报101.67。
