10月供应压力仍存,11月猪价受限
来源:今天生猪价格行情
养殖端现金流承压、对后市行情仍存博弈心态,主动延后出栏与被动压栏现象并存,当前全国生猪出栏均重仍维持在高位,150公斤以上大肥占比持续抬升。叠加前期二次育肥入场的猪源尚未完全出清,标肥价差无明显走阔,二育环节正从“价格缓冲垫”转向顺向出清的“泄洪道”。
1、出栏均重持续上涨、龙头场涨速较快
据卓创资讯监测数据显示,自8月第一周至10月第三周,全国生猪出栏均重保持持续上涨走势,已连续上涨11周,累计涨1.33公斤,涨幅1.07%。10月第三周出栏均重为125.44公斤,较月初上涨0.45公斤。与此同时,收购均重跟随上涨,但涨速明显偏慢,两者体重差(收购均重-出栏均重)由上月末的0.12公斤下滑至-0.81公斤。10月内养殖端积极出栏,但大猪消费暂未完全启动,供大于求导致养殖端存在滞销而被动压栏的情况。
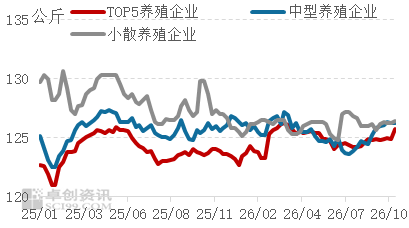
从不同规模养殖企业生猪出栏均重数据分析,TOP5龙头企业体重自9月下旬开始连续上涨。部分企业调减年度出栏规划而下调四季度出栏计划,这部分猪源或将陆续延迟出栏,导致均重增速较快。且龙头场降价出栏,中型场及散户出栏优势缺失,均重增速不快,但压栏多、出栏少,后期集中出栏或直接拉高出栏均重。
图1 全国不同环节生猪均重走势图
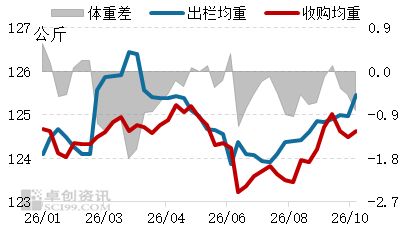
图2 不同规模养殖企业生猪出栏均重走势图
2、肥标差走阔基本停滞、大猪存栏量连续上涨
与往年同期相比,4月过后肥标差明显偏高。受政策面限制二次育肥补栏影响,加之市场行情低迷,二次育肥补栏热度明显下降,大猪市场流通下滑,肥标差较往年偏高。尤其在7月高温导致生猪体重增速放缓,叠加6月末存在超卖现象,肥标差明显走阔。但8月中旬至今,随着6月和7月补栏的二次育肥猪源陆续出栏,肥标差走阔基本停滞且有收窄迹象,且多地猪病频发,低价小猪相较高价大猪有明显价格优势,大猪消化整体乏力,肥标差走阔无望。
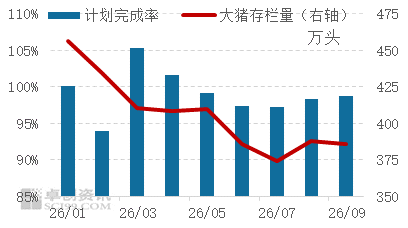
另外,卓创资讯通过对200余家规模场生猪出栏计划完成率统计,自5月至9月,规模场出栏计划完成持续在100%以下,5-7月主因为肥标差走阔为市场带来的看涨预期而主动压栏,8-10月更多受供应过剩的影响。同时,局部地区因严查检疫票影响,大猪出省困难而被动积压,大猪被动压栏,7月至今大猪存栏量亦呈持续上涨走势。
图3 肥标猪价差走势图
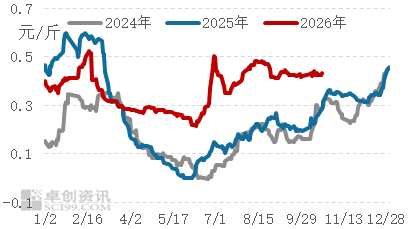
图4 生猪月度出栏计划与大猪存栏量走势图
3、腌腊季或延迟启动、宰量增幅走势与2023年类似
据新华社消息,国家气候中心10月9日通报,2026年9月已正式形成一次超强厄尔尼诺事件。厄尔尼诺发展期,按往年惯例,部分地区出现偏暖冬季的可能性较大,但也亦容易出现极端暴雨、暴雪的可能,这或与2023年情况类似,反馈到生猪市场,一方面若暖冬出现,则11月气温偏高,腌腊提前启动可能性不大,而2027年春节在2月初,结合腌腊制作周期推算,或在12月大雪后集中开始,需求的增量节奏或利空11月,集中利多12月。另一方面局地极端暴雨和暴雪或导致产区生猪难调出或销区猪源难调入,但不论是调出还是调入,都会影响局地猪价短时快涨,进而拉动全国整体节奏,推算若暴雨和暴雪天气出现在12月,则仍将利空11月,相对利多12月。
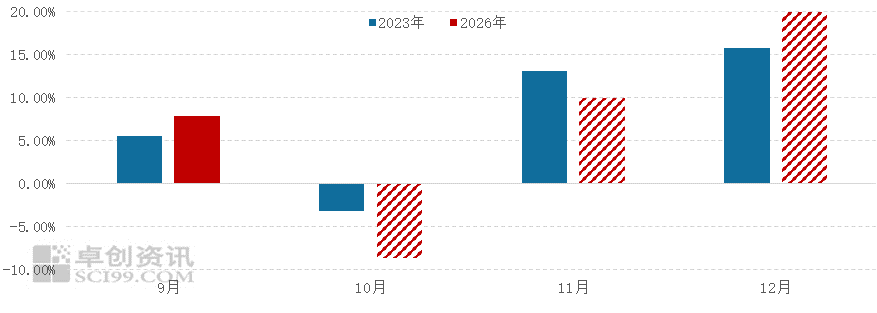
但结合当下生猪存栏高位的预判,叠加四季度部分中型龙头场为完成年度出栏规划而主动增量的可能,推算10-12月屠宰量增幅预计分别为降8.6%、增9%和增20%。
图5 四季度生猪屠宰量预计走势图
综上所述,出栏体重持续增加,养殖端月度出栏销售计划持续延后,叠加部分地区大猪缺票导致消化难度加大,共同推动大猪存栏量持续走高,从当下角度分析,四季度大猪供应整体偏充足,11-12月猪价涨幅或有限。但若上市公司缩减年度出栏计划而下调四季度总出栏,或者局地极端暴雨或暴雪天气,11-12月猪价或有超预期可能。但同样,这或导致均重进一步增加,头均胴体上涨,利空宰量提升,生猪总供应或下滑,但屠宰量亦或涨幅低于预期,四季度大猪行情难现大幅缺口,猪价趋势性反转的节奏将进一步延后。