

协鑫科技拟25亿收购大股东锂电资产 近5年配售融资136亿仍存巨大资金缺口
炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
出品:新浪财经上市公司研究院
作者:昊
日前,港股上市公司协鑫科技发布公告,拟收购控股股东协鑫集团其持有的四川协鑫锂电科技有限公司(以下称“协鑫锂电”)约81.91%股权。交易对价初步估计约25亿元,其中6.5亿元以现金支付,18.5亿元通过发行股份支付。
协鑫锂电主业是新能源锂电池正极材料研发、生产与销售,主要产品为磷酸铁锂正极材料。通过此次交易,协鑫集团将旗下锂电资产装入协鑫科技,后者主业将从光伏颗粒硅跨界至锂电材料。
值得注意的是,协鑫科技目前账面货币资金97亿,同期短期借款117亿,长期借款61亿。此前,协鑫科技在港股多次融资,仅最近5年就已四次增发配股,合计募资超160亿港元(约合136亿人民币),但资金面依旧捉襟见肘。
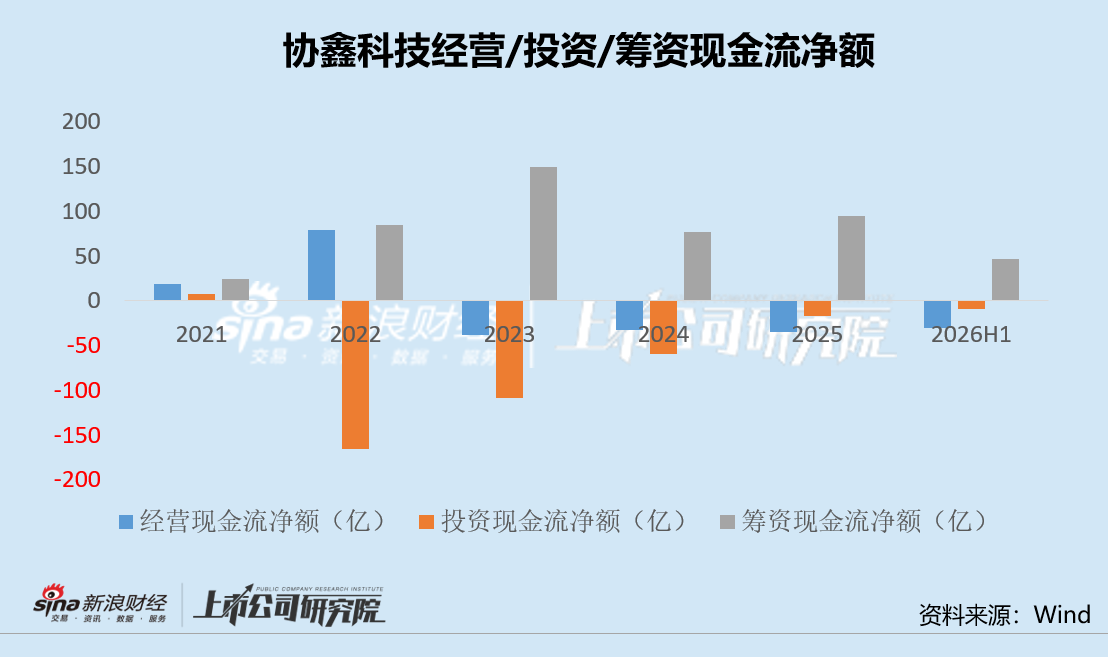
近几年来,协鑫科技光伏主业的业绩周期波动,但现金流却一直承压,特别是最近几年,经营和投资现金流持续净流出,完全依赖对外融资。
此外,协鑫集团已大比例质押和减持旗下A股上市公司股权。协鑫科技资金缺口巨大、连年入不敷出,此时再斥巨资收购大股东锂电资产,背后风险值得市场关注。
现金97亿有息负债178亿 近5年4次配售募资136亿
10月19日,协鑫科技公告称,拟以现金和发行股份支付的方式,收购协鑫锂电81.91%股权,交易对价约25亿元。
协鑫科技主业为硅烷流化床法颗粒硅的研发、生产和销售,同时经营多晶硅、硅片、工业硅与光伏电站。协鑫锂电主营产品为新能源锂电池磷酸铁锂正极材料。两家公司控股股东均为协鑫集团,实控人为朱共山家族。
这笔交易本质上是“协鑫系”内部的资产腾挪。公告显示,新增股份的发行价格不低于截至2026年6月30日的每股净资产,这意味着控股股东协鑫集团将以每股不低于1.3港元的价格认购新股。公告前最后一个交易日,协鑫科技收于0.62港元/股,意味着每股收购价格溢价近一倍。
然而,截至2026年6月末,协鑫科技货币资金97.24亿元,短期借贷117.20亿元,长期借贷60.92亿元,有息负债合计约178.12亿元。仅以现金覆盖短债计算,缺口已超过20亿元;若将长短债一并纳入,资金缺口约80.88亿元。
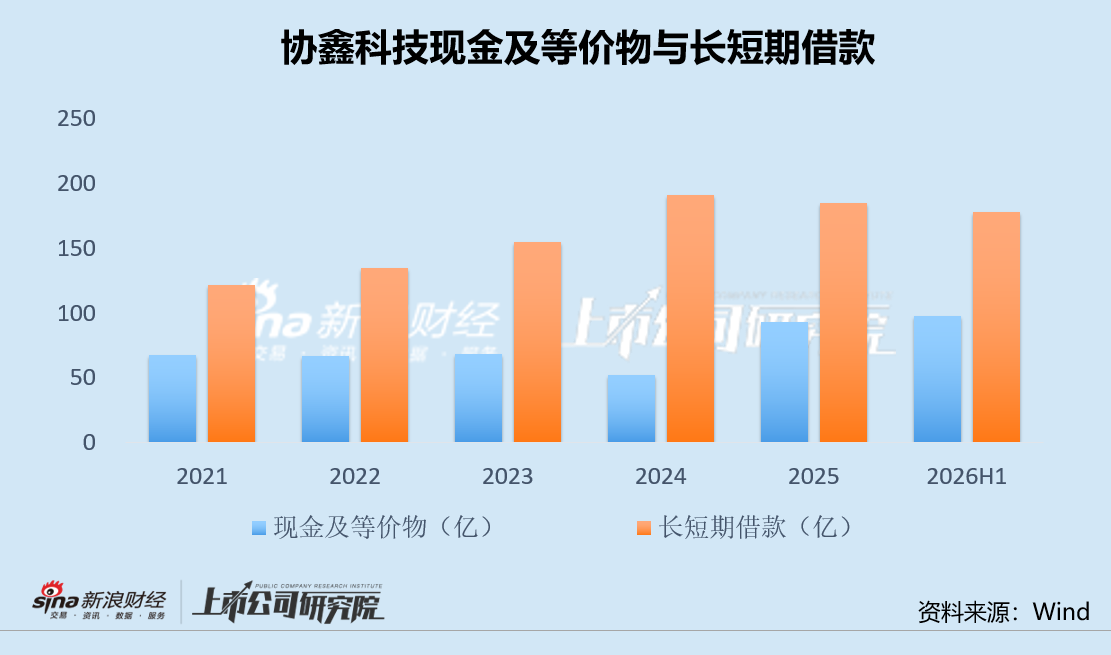
需要注意的是,此前协鑫科技在港股层多次融资。
2021年1月,协鑫科技配售净额约42亿港元,同年12月配售净额约50亿港元。2024年12月,公司配售募资约15.6亿港元。2025年内,公司再度配售募资54.5亿港元。
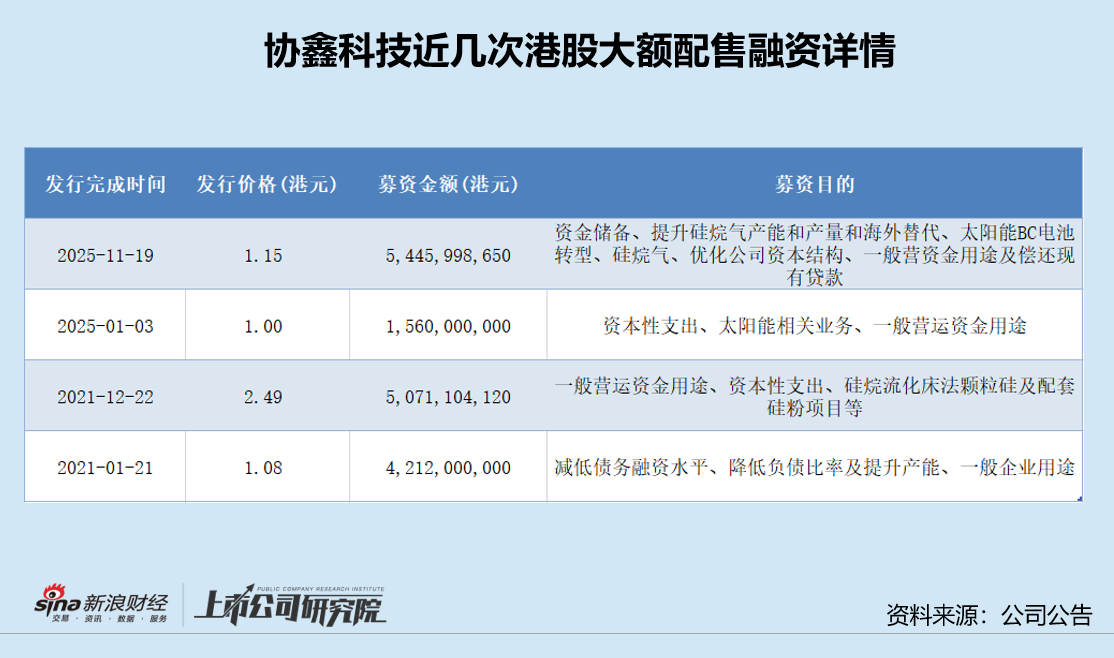
仅最近5年,协鑫科技就已四次增发配股,合计募资超160亿港元,约合136亿人民币,然而公司资金面依旧捉襟见肘。
业绩周期波动现金流完全依赖筹资 控股股东大比例质押和减持
近几年来,协鑫科技光伏主业呈周期波动,盈利和亏损的年份交替出现。然而,公司现金流却一直承压。
以近五年为例,在多数时间内,协鑫科技经营现金流和投资现金流呈净流出状态,筹资现金流则年年为正。也就是说,协鑫科技的日常运营和资本开支,长期依赖外部融资滚动接续。
值得注意的是,协鑫集团自身资金也颇为紧张。
最新数据显示,截至目前,协鑫集成的第一和第二大股东江苏协鑫建设管理有限公司、协鑫集团已全部质押所持股份,第三大股东上海其印企业管理有限公司质押所持87.5%股份;协鑫能科第二和第四大股东上海其辰企业管理有限公司、上海协鑫创展企业管理有限公司已全部质押所持股份。以上主体均为“协鑫系”公司。
事实上,此次收购标的协鑫锂电的主业也早已不是蓝海。
据相关机构预测,2026年全球光伏新增装机容量将达到584GW,同比下降10.8%,而2027年新增光伏装机将恢复至618GW。欧洲光伏协会测算,2026年中国光伏政策变动预计导致装机预计下滑24%,同期全球装机预计将下降8%至612GW。
中信建投研报也显示,2026年国内磷酸铁锂有效产能约729万吨,中性需求预期仅约590万吨,全年行业平均产能利用率约为81%。整体产能过剩的背景下,价格战随时可能重演。
协鑫科技表示,标的公司已向宁德时代批量供货,并锁定了至2028年底预计100万吨的供货协议,此外还有远景动力、海辰储能等客户的保底或意向订单。不过,最终的收入确认和盈利情况,由于周期较长仍存在较大不确定性。
协鑫科技自身资金缺口巨大、尚在现金流困境中挣扎之际,将稀缺现金导向同样资金紧张的大股东协鑫集团,究竟是战略远见还是变相输血,值得关注。
