

申万宏源前三季度营收、净利润双降 保荐失败率大增 投行评级是否会告别C类?
炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
出品:新浪财经上市公司研究院
作者:图灵
2026年10月28日晚间,申万宏源披露了三季报。2026年前三季度,申万宏源实现营业总收入178.59亿元,同比下降8.41%;归母净利润71.41亿元,同比下降10.92%。
头部券商中,营收、净利润双降的券商包括国信证券、申万宏源,其中申万宏源自营收入占比较高,在行情较好的上半年,公司投资收益增幅也显著低于行业。在行情大幅波动的第三季度,申万宏源的投资收入大幅下滑。
除了自营投资业务,申万宏源前三季度投行手续费净收入也出现了下滑。具体到IPO业务,申万宏源今年前三季度的保荐失败率较高,为62.5%,较2025年的33.33%大幅上升。2025年,申万宏源投行执业质量被评为C类(最差的类别),今年能否提升评级,马上就要揭晓答案。
上半年自营收入跑输行业 第三季度投资收益大降七成
2026年第三季度,申万宏源单季营收40.23亿元,同比下降48.45%;归母净利润14.10亿元,同比下降62.21%。
前三季度业绩双降、第三季度营收、净利润大幅滑坡,投资收入的下滑是最重要的原因。
2026年前三季度,申万宏源投资净收益为108.37亿元,同比下降14.97%;公允价值变动收益为-14.95亿元,而上年同期为-1.16亿元,同比下降1191.28%。
根据中金公司题为《申万宏源(000166):逆风业绩承压 韧性亦在提升》的研报,申万宏源1—3Q26投资业务收入(含投资收益、公允价值变动、汇兑损益)同比下降31%至82亿元;Q3单季投资收入环比下降70%、同比下降73%至仅13亿元;综合投资收益率从上年同期的约3.7%降至2.7%。
事实上,在行情火热的上半年,申万宏源的投资收入并没有跑赢行业。根据中金公司题为《申万宏源(000166):业绩小幅好于预期 FICC与国际业务支撑扩表》的研报,申万宏源2026年上半年 投资业务收入(含投资收益、公允价值变动、汇兑损益、剔除对联营和合营企业的投资收益)同比减少4%至69.7亿元,加入OCI 债券利息同比下降9%。
按照公司半年报披露的数据,申万宏源2026年上半年投资收益及公允价值变动收益合计78.38亿元,同比微增2.05%。
根据wind数据统计,44家券商2026年上半年自营业务收入(按照“自营业务收入=投资净收益+公允价值变动净收益-对联营企业和合营企业的投资收益”的公式计算,下同)合计1700.5亿元,同比增长49.28%。
依赖自营业务风险凸显
自营投资是申万宏源业务结构中色彩最浓的板块。2026年前三季度,公司“投资收益+公允价值变动”合计约93.42亿元,在178.59亿元营收中的占比超过52%。
根据联合资信出具的债券信用评级报告,自营投资收入是机构服务及交易业务的主要收入来源,2023-2025 年,申万宏源证券自营投资收入逐年增长;自营业务投资结构以债券投资为主,其他权益工具投资的占比较高,需关注申万宏源证券投资资产的信用风险和市场风险。
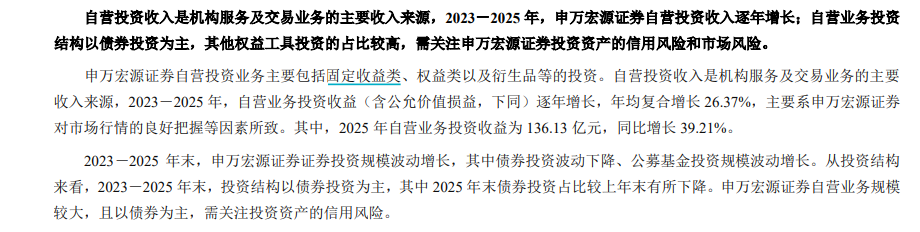
以债券为主的自营结构本应波动较小,但Q3的剧烈回撤表明,申万宏源在权益自营、衍生品或OCI权益仓位上的敞口可能也比较大,或者债券持仓在利率波动中同样产生了较大损失。无论哪种情形都表明,公司投资端的风控敞口和收益波动并不太平衡。
2026年上半年,申万宏源(母公司口径)自营非权益类证券及其衍生品/净资本的比值(367.42%),在44家上市券商中最高。
保荐失败率大增 投行评级是否会告别C类?
除了投资收入下降,申万宏源投行净收入也出现了下滑。
2026年前三季度,申万宏源投行手续费净收入8.29亿元,同比下降2.62%,在营收中占比仅4.64%。第三季度单季投行手续费净收入2.1亿元,环比下降23.81%。
具体到IPO业务,申万宏源今年前三季度完成3单IPO保荐项目上市,终止5家,保荐失败率(按照“保荐失败率=已终止项目/已完结项目”计算,已完结项目=已上市项目+已终止项目;这与中证协“撤否比率=(撤回+否决)/(撤回+否决+上市)”口径一致)为62.5%。
2025年度,申万宏源A股IPO保荐项目的失败率为33.3%(终止2家上市4家),今年前三季度的保荐失败率大幅增长。
2025年,申万宏源投行和债券执业质量评价双双降至C类。2024年以来,申万宏源因投行业务收到的监管措施较多,这可能是公司评级较低的原因之一。
据不完全统计,申万宏源2024年以来因投行业务收到的监管措施至少有9张(含保代)。9张监管措施,覆盖类型从证监会的责令改正、警示函,到交易所的纪律处分、约见谈话、书面警示,再到证监局的警示函、自律监管措施;保荐类型涉及首发保荐、再融资保荐、债券承销、持续督导等多业务链条。由此可见,申万宏源的执业质量。
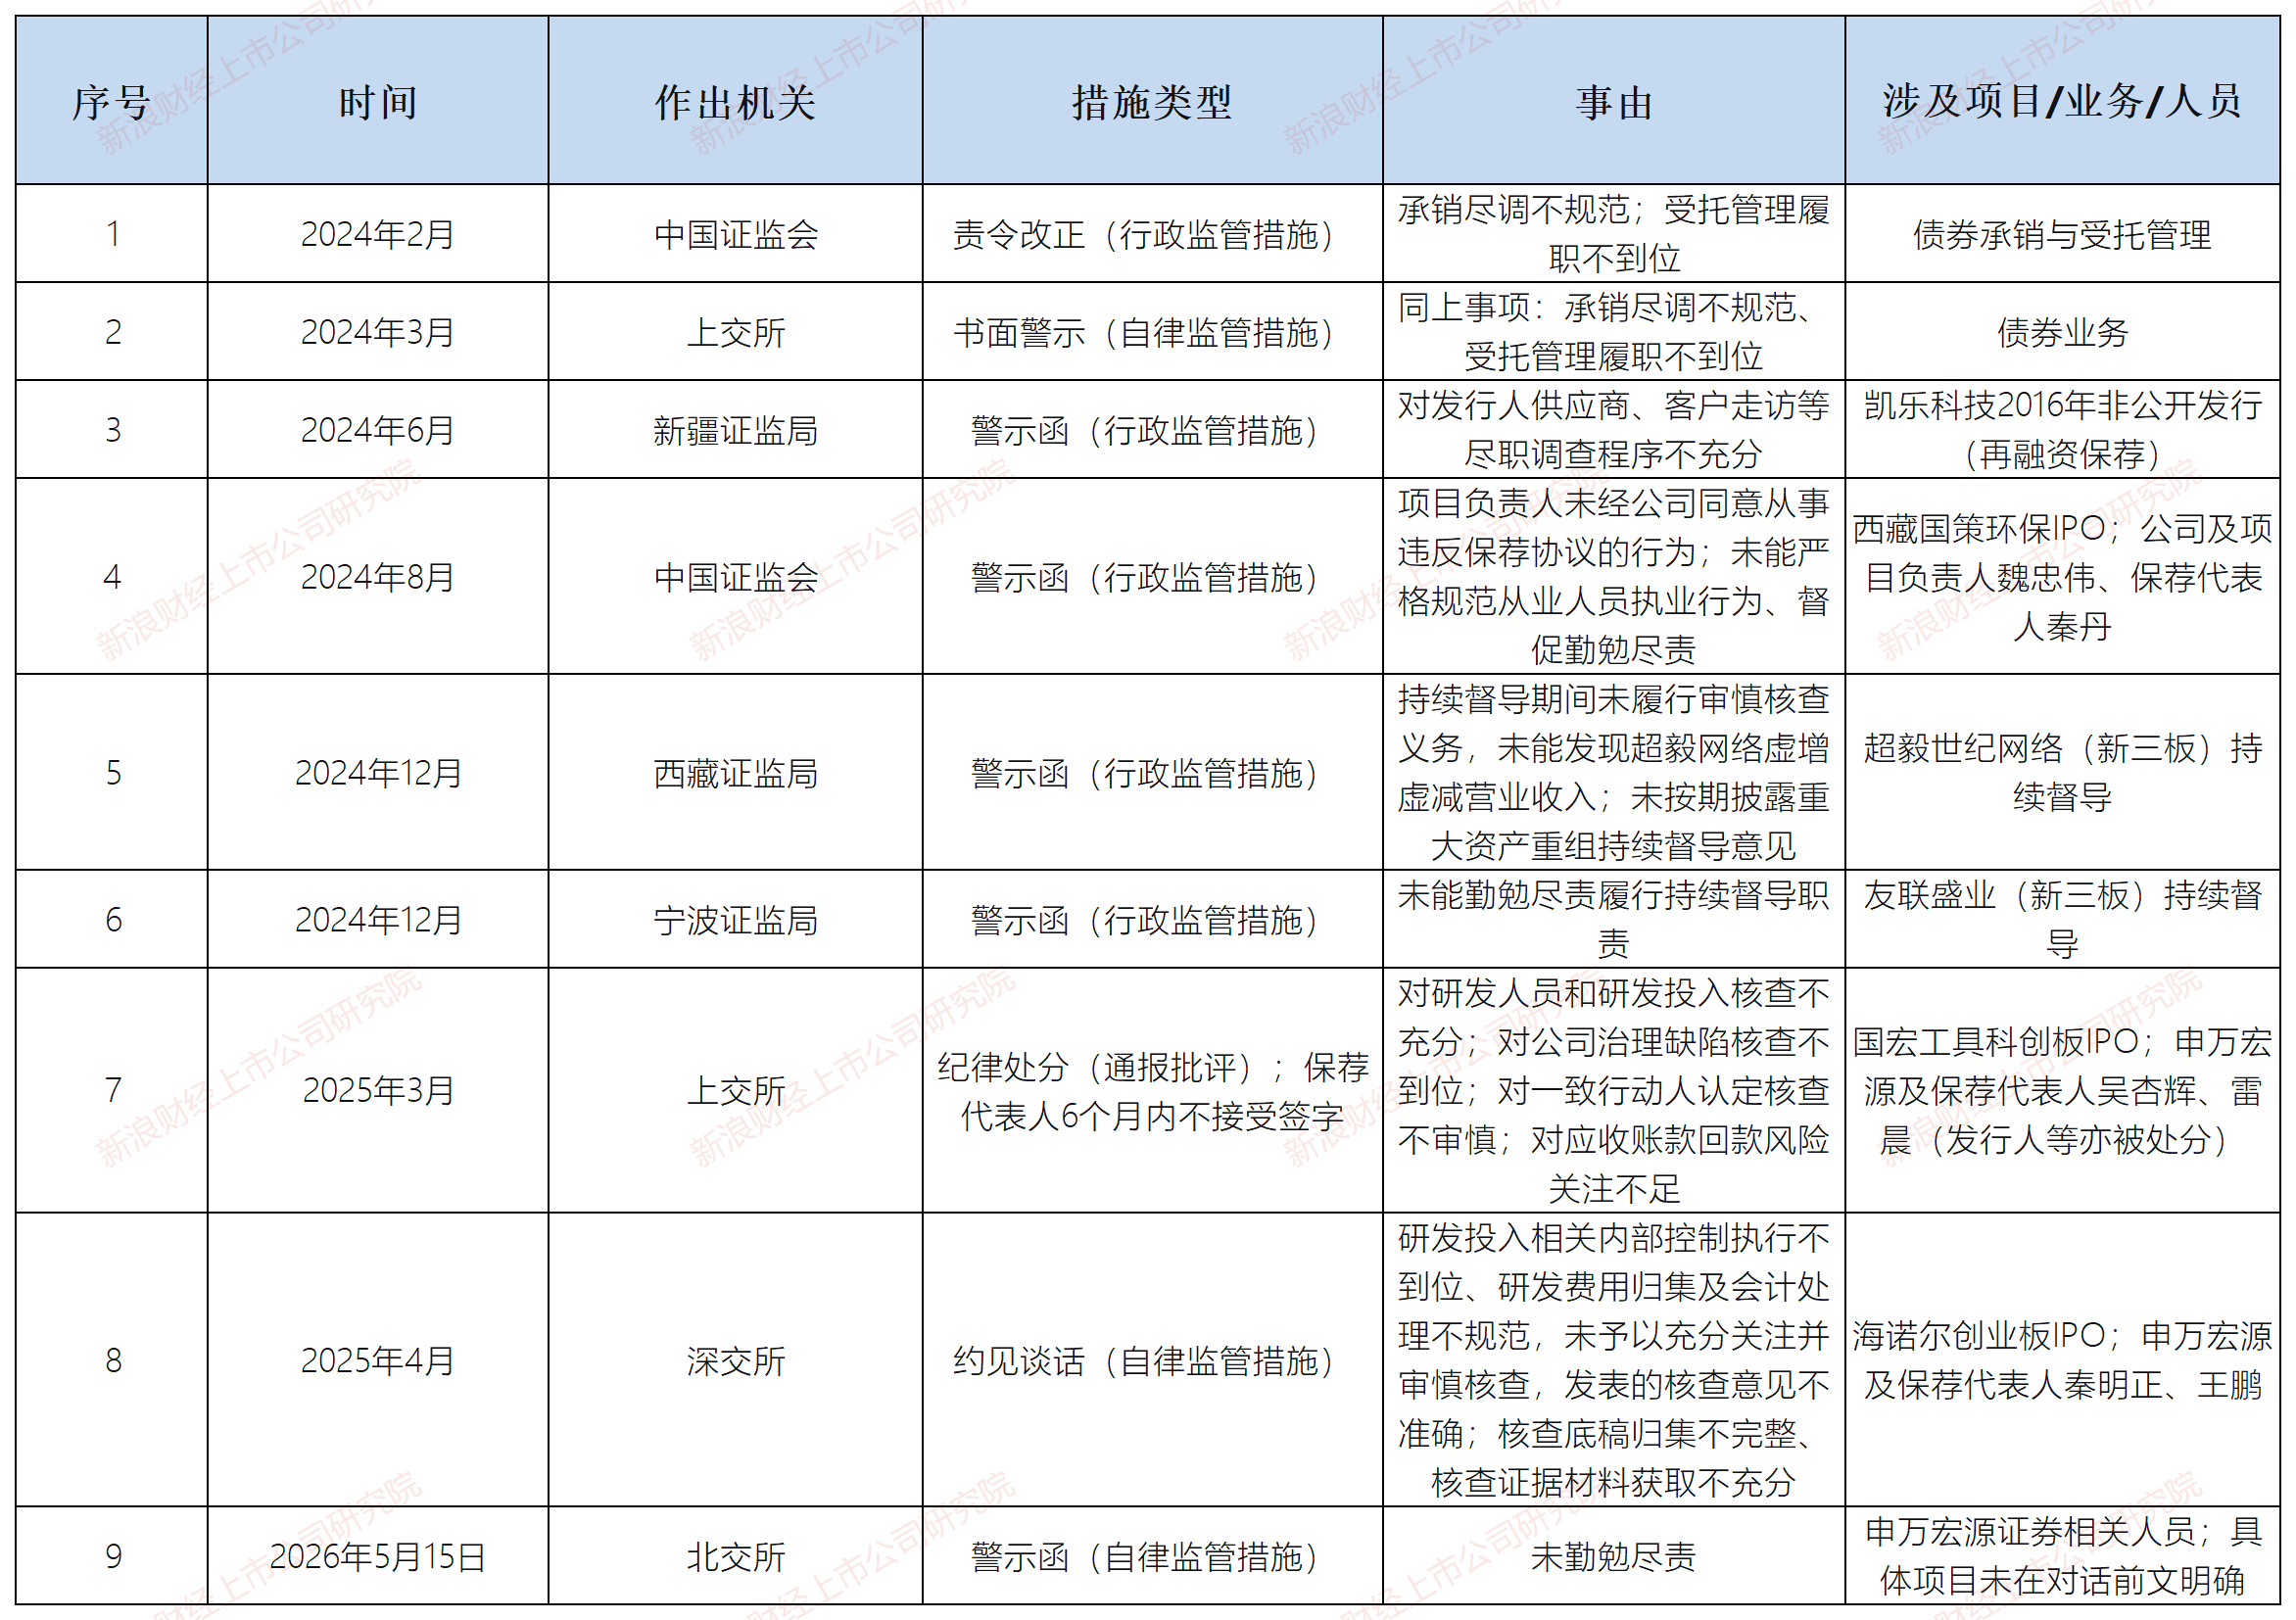
9张监管措施中,值得关注的是国宏工具案(科创板,2024年4 月撤回),因为其科创属性存疑,进而影响发行条件。国宏工具项目在撤回后被上交所倒查,上交所对发行人予以1年内不接受发行上市申请文件的纪律处分,对相关责任人公开谴责。对保荐机构申万宏源予以通报批评,对保荐代表人吴杏辉、雷晨予以6个月内不接受签字的纪律处分。 处分指出的具体问题包括:对研发人员和研发投入核查不充分、对公司治理缺陷核查不到位、对一致行动人认定核查不审慎、对应收账款回款风险关注不足。
有观点认为,在国宏工具IPO保荐过程中,申万宏源对十分明显的事实都未核查清楚,导致国宏工具弄虚作假“满足”科创属性进而申报IPO,详见《申万宏源从北交所IPO“承销王”沦落到储备项目仅剩1家 连遭通报批评约见谈话后能否保住A类投行?》等文章。
此外值得关注的是海诺尔项目(创业板,两次申报均终止)。 海诺尔曾于 2019 年申报当年撤回;2020年再度申报,2024年7月再次撤回。深交所现场督导发现,公司研发投入相关内部控制执行不到位、研发费用归集及会计处理不规范,申万宏源及保荐代表人秦明正、王鹏“未予以充分关注并审慎核查,发表的核查意见不准确”,且存在核查底稿归集不完整、核查证据材料获取不充分等问题,被采取约见谈话的自律监管措施。同一发行人两次申报、两次终止,且第二次系在现场督导后被查出问题,说明项目组在第一次申报失败后并未真正解决底层问题。
申万宏源2025年已保荐上市的项目泽润新能,上市当年归母净利润大降75%,扣非净利润大降83%,业绩“大变脸”。而申万宏源,则将3655.73万元承销保荐佣金收入囊中。
