

国金研究十一月策略:不完美的底部 11月金股推荐
炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
2026年11月金股推荐丨国金研究
来源:一凌策略研究
摘要
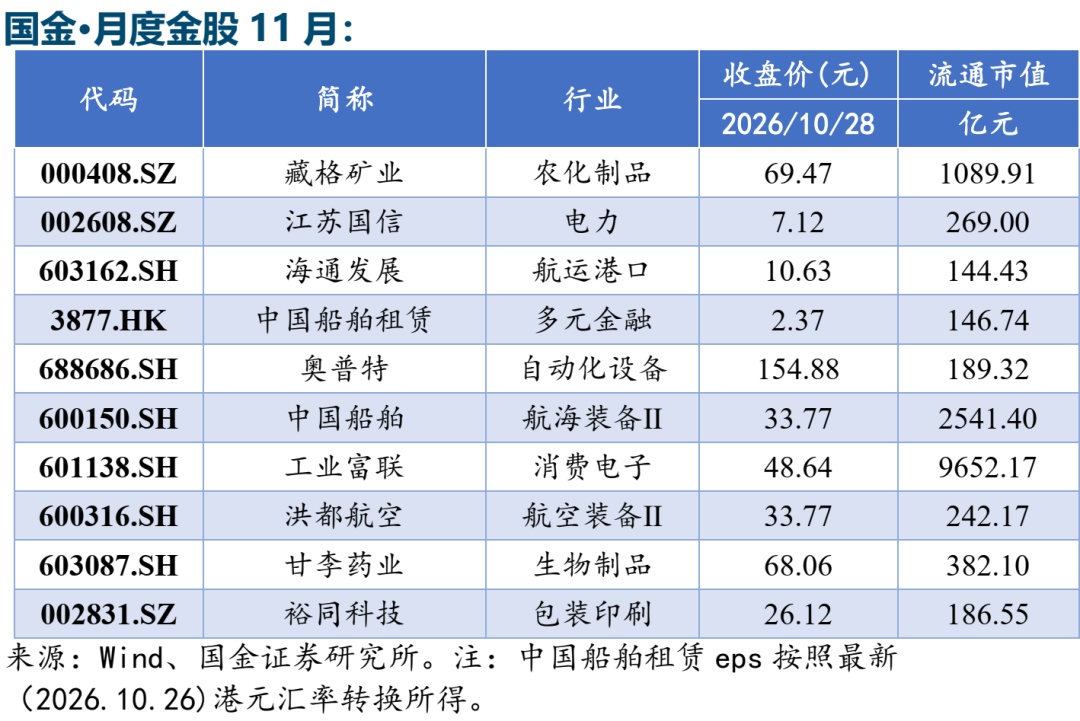
■ 本期金股
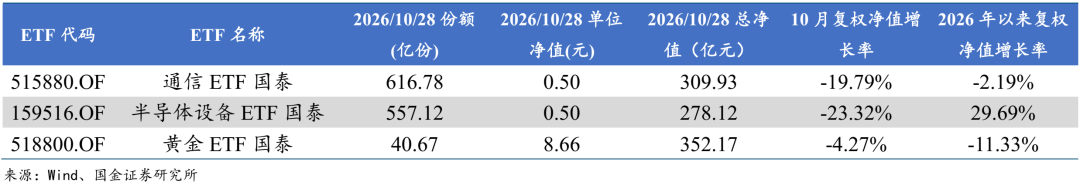
■ 本期ETF
■十一月策略:不完美的底部
近期市场在急跌之后出现反弹,这带来了一个问题:市场是否已经到达一个阶段性底部?我们从宽基指数期权隐含波动率、融资融券维持担保比例两个维度看:三个宽基指数(创业板指、中证1000、科创50)的恐慌情绪已经接近历史高分位数,但筹码出清程度略有不足。这意味着市场短期或有反弹,但在外部条件不变的前提下,中期仍需去杠杆。往后看,如果外生变量的介入足够强大,也会打破需要市场自发企稳的前提假设,近期,沪深300 ERP触及10年均值+1倍标准差的阈值,未来机构持有为主的ETF是否会持续流入是重要观察指标,高强度流入还需ERP继续回升。
若有反弹,围绕三条思路配置。第一条思路:超跌反弹。尽管整个市场并没有“完美”命中底部区间的信号,但部分细分领域已经达到跌幅足够深、筹码足够出清的位置,基于我们的筛选,这些行业集中于电子(半导体、消费电子)、通信(通信设备)、机械设备(通用设备、自动化设备)、电力设备(电网设备)这四个方向。第二条思路:在前期主线抱团瓦解之后,处于估值底部的质量股可能会获得市场关注。我们筛选出44个细分行业,如:生物制品、其他电子、光学光电子等。第三条思路:若机构持有为主的ETF持续大幅流入,那么宽基权重将会是受益于“托底”的方向。
7月以来市场的波折的直接表象是:美债利率新高、地缘风险升温、AI叙事裂痕,背后则是美国为代表的科技投资需求与中国以外储蓄不足之间的矛盾。过去一段时间,AI以外的经济系统不断受到挤压,而AI内部也在不断缩圈。要打破这一无解的循环,实际上需要看到全球资本成本之锚的美债利率重新下降。当前10Y美债利率虽然相较高点回落,但仍然处于5%的高位。21世纪以来,美债实际利率、名义利率的陡然下降都能够促使全球固定资本形成总额增速和占GDP比例快速回升,背后的机制在于投资对利率的敏感性高于消费。而当前美债实际收益率2.66%、名义利率5%,均处于二十年以来的高位区间,与2008年时的水平相近,因此也抑制了除AI产业以外的其他投资。如果进行简单的类比,未来可能有两种情形:一种是“危机模式”,经济失速促使货币政策宽松,利率快速下降;另一种是类似2013-2019年的“稳态模式”,投资能够在不持续降息的情况下平稳,但这需要利率至少回到一个合理的阈值水平。无论哪种,市场中期视角看:真正的机会需要看到利率大幅下行,而美债利率大幅下行的前半段往往是煎熬的。
市场终于在10月23日迎来了日内的大幅反弹。但正因为日内的大幅反弹,使得“底部”并未被完全夯实,但瑕疵的底部降低了反弹的幅度、持续时间,并且带来了二次破底的隐忧。反弹中,我们推荐以三条思路应对:(1)超跌反弹的电子、通信、机械设备、电力设备中的细分领域;(2)低位价值股:生物制品、电子细分领域、教育、造纸、化纤等;(3)受益于ETF“托底”效应的宽基权重方向,以非银金融为主。中期视角看,我们对利率反转型的品种黄金,以及本轮供给约束与格局重构的能源链(煤炭、原油、油运)仍然建议是战略型推荐。
风险提示:
海外货币政策预期大幅收紧;AI产业趋势迎来重大突破。
+
目录
1.策略:不完美的底部
2.核心观点
有色金属——吴晋恺:藏格矿业
公用环保——姜涛/许子怡:江苏国信
交运——李丹:海通发展
非银——洪希柠:中国船舶租赁
机械——满在朋/秦亚男/房灵聪:奥普特、中国船舶
计算机——刘高畅:工业富联
军工——杨晨:洪都航空
医药生物——甘坛焕/马居东:甘李药业
消费——赵中平:裕同科技
3.风险提示
正文
策略:不完美的底部
一次被抢跑的反弹。近期市场在急跌之后出现反弹,万得全A 10月23日日内最低下探至5481.76点,午后指数向上攀升,振幅5.16%。这种强势反弹带来了一个问题:市场是否已经到达一个阶段性底部?我们从宽基指数期权隐含波动率、融资融券维持担保比例这两个维度得出的结论是:三个宽基指数(创业板指、中证1000、科创50)的恐慌情绪已经接近历史高分位数(90%),但筹码出清程度略有不足。这意味着市场短期之内或有反弹,但在外部条件不变的前提下,中期仍然需要去杠杆。具体而言,当前的升波下跌状态对应的未来20日收益率中位数为1.55%,胜率为54.43%,若IV能够突破90%分位数阈值,那么收益率中位数将提升至5.79%,胜率也将提高至79.05%。从筹码出清角度而言,当前市场平均担保比例257.6%,两融余额持续下降,但与历史上的出清底部条件也有差距,这会导致相对于完全出清的理想型而言反弹幅度、反弹持续时间都明显减弱,二次破底的概率加大。往后看,如果外生变量的介入足够强大,也会打破需要市场自发企稳的前提假设:机构持有为主的ETF流入与沪深300 ERP正相关,10年均值+1倍标准差是净流入起点,而10年均值+1.5倍标准差则是机构持有为主的ETF流入高点。近期,沪深300 ERP触及10年均值+1倍标准差的阈值,未来机构持有为主的ETF是否会开启持续流入是重要观察指标,高强度流入还需ERP继续向上回升。
若有反弹,围绕三条思路配置。第一条思路:超跌反弹。尽管整个市场并没有“完美”命中底部区间的信号,但部分细分领域已经达到跌幅足够深、筹码足够出清的位置,这些领域是市场在反弹之后,资金将第一时间回补的方向。我们设置了6月30以来下跌超过15%和综合拥挤度低于40%的门槛,筛选出23个超跌反弹行业,集中于电子(半导体、消费电子)、通信(通信设备)、机械设备(通用设备、自动化设备)、电力设备(电网设备)这四个方向。第二条思路:在前期主线抱团瓦解之后,处于估值底部的质量股可能会获得市场关注。我们筛选出44个细分行业,典型的例如:生物制品、其他电子、光学光电子等。第三条思路:若机构持有为主的ETF持续大幅流入,那么宽基权重将会是受益于ETF“托底”的方向。
何处是底?大周期反转的路标。7月以来市场的波折的直接表象是:美债利率新高、地缘风险升温、AI叙事裂痕,背后则是美国为代表的科技投资需求与中国以外储蓄不足之间的矛盾。过去一段时间,AI以外的经济系统不断受到挤压,而AI内部也在不断缩圈。要打破这一无解的循环,实际上需要看到全球资本成本之锚的美债利率重新下降。当前10Y美债利率虽然相较高点回落,但仍然处于5%的高位。21世纪以来,美债实际利率、名义利率的陡然下降都能够促使全球固定资本形成总额增速和占GDP比例快速回升,背后的机制在于投资对利率的敏感性高于消费。而当前美债实际收益率2.66%、名义利率5%,均处于二十年以来的高位区间,与2008年时的水平相近,因此也抑制了除AI产业以外的其他投资。如果进行简单的类比,未来可能有两种情形:一种是“危机模式”,经济失速促使货币政策宽松,利率快速下降;另一种是类似2013-2019年的“稳态模式”,投资能够在不持续降息的情况下平稳,但这需要利率至少回到一个合理的阈值水平。无论哪种,市场中期视角看:真正的机会需要看到利率大幅下行,而美债利率大幅下行的前半段往往是煎熬的。
抢跑的底部与弱势的反弹。市场终于在10月23日迎来了日内的大幅反弹。但正因为日内的大幅反弹,使得“底部”并未被完全夯实,但瑕疵的底部降低了反弹的幅度、持续时间,并且带来了二次破底的隐忧。反弹中,我们推荐以三条思路应对:(1)超跌反弹的电子、通信、机械设备、电力设备中的细分领域;(2)低位价值股:生物制品、电子细分领域、教育、造纸、化纤等;(3)受益于ETF“托底”效应的宽基权重方向,以非银金融为主。中期视角看,我们对利率反转型的品种黄金,以及本轮供给约束与格局重构的能源链(煤炭、原油、油运)仍然建议是战略型推荐。
配置策略精选:本文按照自上而下的逻辑,梳理出10大金股与3只建议关注的ETF。
风险提示:海外货币政策预期大幅收紧;AI产业趋势迎来重大突破。
核心观点
2.1 有色金属——吴晋恺:藏格矿业
藏格矿业(000408.SZ)
推荐中长期理由:巨龙铜矿资源安全与超大型铜矿稀缺属性突出,具备较强资源安全属性,超大型、可持续扩产的优质铜矿资产具备稀缺性。同时,公司钾肥业务提供稳定经营底盘,碳酸锂项目接续成长,麻米措、国能矿业及老挝钾盐项目贡献中长期成长。
短期催化:铜价上涨,巨龙二期持续放量,驱动公司投资收益和业绩快速增长。
风险提示:铜、锂、钾价格波动风险;项目推进不及预期风险;安全环保及自然灾害风险。
2.2 公用环保——姜涛/许子怡:江苏国信
江苏国信(002608.SZ)
推荐中长期理由:(1)公司为集团火电业务发展平台,近年装机投产高峰,电价有望触底回升增强盈利;(2)金融板块以江苏信托为主,其为江苏银行、利安人寿第一大股东,长期股权投资持续增厚利润。(3)公司归母净资产持续增长,26Q3较25年末提升6.3%,当前PB仅0.7倍。
短期催化:(1)11-12月江苏省月度电价分别较26年长协电价提升7.2、5.4分/度,预期27年长协电价提升,修复公司盈利;(2)国信扬电三期预计2027年迎峰度夏期间双机组投产,亦有量增。
风险提示:火电利用小时数大幅下降,上网电价不及预期等。
2.3 交运——李丹:海通发展
海通发展(603162.SH)
推荐中长期理由:西芒杜项目发运爬坡快于预期,或能推升全球干散货运10%吨海里需求;超级厄尔尼诺风险导致巴拿马运河通行收紧,挤压干散货船通行,与Q4传统旺季形成共振;公司回购股票注销叠加实控人参与定增锁仓,增强市场信心,对冲定增购船造成的股本稀释利空。
短期催化:西芒杜项目发运爬坡快于预期,或能推升全球干散货运10%吨海里需求。
风险提示:宏观经济波动风险、航运安全风险、汇率波动风险。
2.4 非银——洪希柠:中国船舶租赁
中国船舶租赁(3877.HK)
推荐中长期理由:船舶行业维持高景气度,油价、运价、船舶资产价值上行支撑公司业绩持续增长。
短期催化:26H1公司净利润同比增长11%,即期运营部分弹性大,分红率超50%,股息率高。
风险提示:船舶行业景气度下行风险;利率波动风险;地缘政治风险。
2.5 机械——满在朋/秦亚男/房灵聪:奥普特、中国船舶
奥普特(688686.SH)
推荐中长期理由:苹果创新周期将带动公司业绩高增长。公司长期深耕苹果及代工产业链,在高精密制造场景中积累了大量真实产线数据、缺陷库、视觉算法模型、工艺参数和项目调试经验。数据资产很难被纯算法公司或新进入者短期复制,公司已领先产业一个身位。明年公司物理AI业务进入爆发期,成长天花板打开。
短期催化:订单落地。
风险提示:新业务进展不及预期。
中国船舶(600150.SH)
推荐中长期理由:造船周期持续上行,看好公司盈利能力长期提升。
短期催化:造船价格拐点向上,新签订单同比高增。
风险提示:油价大幅波动风险、汇率波动风险。
2.6 计算机——刘高畅:工业富联
工业富联(601138.SH)
推荐中长期理由:1)全球服务器代工龙头,深度参与英伟达Rubin整机柜代工。2)CPO交换机打开第二增长曲线。
短期催化:1)英伟达Vera Rubin产能爬坡,全球交付节奏加快。2)2.2 谷歌TPU v8加速推进。3)DSX POD发布,模块化AI工厂拓展系统交付空间。4)高速交换机业务持续高增。
风险提示:宏观风险、AI芯片供给风险、CPO交换机推广不及预期、下一代产品量产进度风险、竞争加剧风险、知识产权风险。
2.8 医药生物——甘坛焕/马居东:甘李药业
甘李药业(603087.SH)
推荐中长期理由:公司第四代胰岛素研发进度国内领跑,基础胰岛素周制剂GZR4/GZR102 已有临床数据展现出良好的疗效及安全性,具备BIC潜力。
短期催化:公司四季度将确认欧洲BD收入,单季度业绩高增长;长效微球制剂近期有望开始临床,全球首创。
风险提示:商业化不及预期风险、研发进度不及预期风险、竞争加剧风险。
2.9 消费——赵中平:裕同科技
裕同科技(002831.SZ)
中长期推荐逻辑:(1)打造AI时代的综合科技平台,借势27-28年下游端侧AI产品爆发实现消费电子包装业务反转,上游AI硬件持续围绕服务器,大A客户以及机器人持续放量;(2)公司安全边际与弹性可期。
短期催化:(1)26Q3季报利空落地全年预期见底;(2)11月份旗下液冷子公司华研科技ZQD有望小批量出货。(3)三季报收购威铂驰热打开服务器冷板与手机VC均热板空间;(4)后续尚未定价期权有望逐步夯实。
风险提示:消费电子AI终端产品复苏不及预期,AI硬件未来拓展预期低于预期。
海外货币政策预期大幅收紧:如果由于滞胀预期持续导致货币政策预期大幅收紧,那么市场可能存在超预期下跌的风险。
AI产业趋势迎来重大突破:如果AI产业趋势出现重大突破,那么市场将会重新回到科技主线,其他板块表现将落后。
证券研究报告:《十一月策略及金股》
对外发布时间:2026年10月30日
报告发布机构:国金证券股份有限公司
证券分析师:牟一凌
SAC执业编号:S1130525060002
邮箱:mouyiling@gjzq.com.cn
证券分析师:梅锴
SAC执业编号:S1130525060004
邮箱:meikai@gjzq.com.cn
