

单季公允价值变动损益浮亏超3500亿,险资难当剩余两月反攻主力
炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
三季度净利润集体下挫,甚至有三家出现了单季亏损,A股五大上市险企交出了一份看起来“不太好看”的三季报。
第一财经记者统计发现,A股五大险企前三季度实现归母净利润2765.77亿元,同比下跌35.08%。三季度单季,中国人寿(601628.SH;02628.HK)、新华保险(601336.SH;01336.HK)、中国人保(601319.SH;01339.HK)更是出现了亏损。这与上半年五家险企归母净利润平均同比增长近八成形成鲜明反差。
这轮净利下跌的源头指向了资本市场短期波动带来的公允价值损益,五家A股上市险企三季度单季浮亏超3540亿元。
多名保险公司高管和业内分析师表示,利润的短期波动并不能反映险企经营实质。不过,也有业内人士提醒,寿险长期依赖利差,权益敞口在主观与客观因素共同作用下抬升后,叠加新会计准则的放大效应,报表波动被显著放大——如何在这样的结构下降低波动,仍是险企需要长期面对的课题。
单季浮亏超3500亿,公允价值损益拖累利润表
和此前市场预期一致,A股上市险企三季报的净利润表现承压。
据第一财经统计,A股五家上市险企前三季度归母净利润合计2765.77亿元,同比下滑35.08%。其中,中国太保降幅最小,为20.3%;中国人寿降幅最大,达46.7%。
更为刺眼的是三季度单季,中国人寿、中国人保、新华保险三家出现亏损(归母口径,下同),其中中国人寿单季亏损达450.59亿元,中国人保亏损49.28亿元,新华保险亏损5.11亿元。中国平安(601318.SH;02318.HK)及中国太保(601601.SH;02601.HK)则分别实现40.6亿元及56.28亿元的单季盈利,但亦呈现同比大幅下降。
利润去哪了?答案几乎都在“公允价值变动损益”这一科目里。据第一财经统计,五家险企前三季度公允价值损益合计浮亏超过1800亿元,其中三季度单季浮亏近3550亿元,这一数字远超三季度单季净利润的降幅,是拖累利润的最大因素。值得一提的是,新华保险上半年及三季度均呈现浮亏,其余四家上市险企则是上半年浮盈转为三季度浮亏。
多名业内分析师均将上市险企三季报的利润表现归咎于资本市场的波动及高基数因素。一方面,据中泰证券数据,今年三季度沪深300指数下跌12.5%(去年同期大幅上涨17.9%),创业板指数下跌27.8%(去年同期大幅上涨50.4%),以科技板块为代表的双创板块呈现高位回落趋势。在此影响下,各险企总投资收益率、综合投资收益率同比均明显下降。另一方面,第一财经统计发现,去年三季度,五家A股上市险企合计实现单季2478.47亿元的归母净利润,同比大增68.34%。
利差压力抬升权益仓位,新准则放大周期波动
公允价值变动损益拖累利润表的背后,是新准则使得利润表对于金融资产市价波动更为敏感。在IFRS9准则框架下,更多权益资产归入FVTPL(以公允价值计量且其变动计入当期损益的金融资产),市值涨跌直接计入当期净利润,股市回调带来的账面浮亏直接侵蚀当期利润。
也有业内人士表示,新准则只是放大作用,更重要的根源乃是寿险业务长期对利差的偏重。过去多年,寿险行业存量高预定利率保单形成刚性负债成本,固收资产收益率持续下行背景下,单纯依靠债券票息难以覆盖负债成本,险资产生增配权益资产、增厚收益的现实需求。另一方面,在政策导向之下,险资亦不断提高权益资产比例。而从产品结构而言,当前分红险成为市场主力储蓄险种,分红账户权益配置空间更大,进一步抬升行业整体权益敞口,经过新准则的放大,利润随之出现较大幅度的波动。
不过,在同样的利率环境和市场条件下,各家险企的业绩波动性亦有分化。第一财经统计了2025年至今A股上市险企各期定期报告的累计归母净利润变动情况,可以看到中国太保、中国平安净利波动相对平缓,中国人寿相对波动更大,这一现象在2026年更为明显。
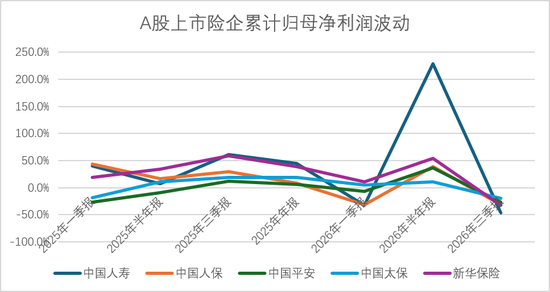
利润波动分化的背后,是各家的投资策略与会计分类风格不一。华泰证券分析师李健、于明汇此前发布的研究报告显示,各家公司二级权益投资风格存在明显差异,部分公司更偏重交易型权益投资、追求收益弹性,部分公司则更侧重FVOCI股票等长期配置、强调收益稳定性。
具体来说,新华保险、中国人寿倾向于通过交易股票获利,FVTPL股票的配置比例较高,上半年末分别为10.1%、8.1%,体现出更强的交易导向和对权益市场的参与度。中国太保的FVTPL配比也处于较高位置,但整体权益仓位较低,仍偏稳,且在行业选择上更为偏重红利策略。
中国平安则重视FVOCI(以公允价值计量且其变动计入其他综合收益)股票配置,上半年末FVOCI股票配置比例为9.6%,显著高于行业平均水平,投资的股票过半计入FVOCI,体现出更强的“类固收”的权益配置思路,有助于平滑利润波动、增强长期收益稳定性。
据中国平安披露,被计入FVOCI的高分红股前三季度贡献了税前浮盈超580亿元,这部分并不计入利润,而是增厚净资产。
短期利润波动接近“噪音”
“短期会计利润并不能反映险企经营实质。”东吴证券非银金融首席分析师孙婷团队表示。面对市场对盈利前景的担忧,多家险企亦反复强调,季度净利润属于短期扰动信号。
中国人寿表示,利润下滑受去年同期高基数及资本市场短期波动影响,剔除公开市场权益波动后,公司净利润同比增长15.8%,长期经营韧性不变。中国人保集团董事会秘书曾上游在业绩说明会上表示,季度间的短期波动不能完全代表公司经营情况的基本面。公司长期向好的态势未发生变化,将继续坚持“每股分红长期稳定增长”的核心策略。
华泰证券强调,会计利润波动更接近“噪音”,并不代表保险公司经营能力发生变化,但利润季度间的高波动仍会扰动估值。
中国太保副总裁、财务负责人苏罡亦在业绩会上表示,在长期低利率环境下,险资固收投资持续承压,“通过适度增配权益来提升净投资收益率、对冲固收压力,是一个必然选择”,但如何控制波动、避免对短期业绩过度冲击,是极具挑战的课题。
为了避免净利润波动带来的扰动,中国平安与中国太保已在定期报告中持续稳定披露剔除短期投资波动及一次性项目等因素后的营运利润指标,并将股息分红政策与之挂钩。今年前三季度,中国平安与中国太保的归母营运利润分别同比上涨8.3%及5.6%。
中金公司研报则表示,过往行业负债端话语权较大,产品结构主要由负债端主导,资产端被动承接负债约束,配置空间受到制约。在优化资产负债管理的背景下,应推动资产端前置介入产品设计,增强资负联动;同时在负债端推动利源多元化,提升死差与费差贡献。
险资下一步怎么走?
在10月科技股下跌行情中,市场一度有险资抛售的传闻,随后又出现险资逢低大幅加仓的猜测。
有业内人士分析称,险资投资要兼顾各方面平衡,目前保险资金的权益配置已是高点,尽管从新增保险投资、到期再投资等因素来看,仓位绝对值肯定还会增长,但配置比例短期不会有太大上升。
在中期业绩发布会时,多名大型保险公司投资负责人就在接受第一财经记者采访时表示,目前权益投资比例已在合意水平。近日的三季报业绩发布会上,亦有多家保险公司高管对下一步的投资方向进行回应。
“太保的权益配置一定会在当前符合战略配置的长期合意区间的前提之下,分账户、有节奏地稳步优化战术配置空间,并不会过多采取单边激进的动作,而是更好地兼顾收益、波动、偿付能力、长期回报水平、当期年度财务面临的挑战等各方面约束。这样权益才能够给整个资产配置提供更加可持续并充分覆盖长期负债成本的良好回报水平。”苏罡在业绩会上表示。
曾上游表示,下一步,人保集团将采取多种举措尽可能地减少新准则的业绩波动。其中,在投资端,合理配置OCI与TPL资产比例,持续提升主动资产管理能力,平滑投资端业绩波动。
