算力叙事降温,沪锡行情走到哪一步了?
作者:张圣涵/F3022628、Z0014427/
一德期货有色金属分析师
要点速览版
定价逻辑
现货端未崩溃,真正被重新定价的是远期需求溢价。而锡是AI叙事中波动最敏感的有色品种,估值溢价率先被削弱。
基本面
矿端:缅甸复产仅40%-50%、刚果(金)雨季风险、印尼资源民族主义深化;
冶炼端:两省开工预计11月中旬回升,是边际转松主要来源;
需求端:高端焊料亮眼但传统走弱,光伏装机同比降超50%;
库存端:三地库存均处低位,作用退化为“限制跌幅”。
后市展望
短线:不追多,以观望或轻仓偏空对待,沪锡主力合约参考35–38万/吨区间;
中线:若科技板块继续下跌,则不做逆势买入。
01、行情:一个月跌掉一成,但Back结构没消失
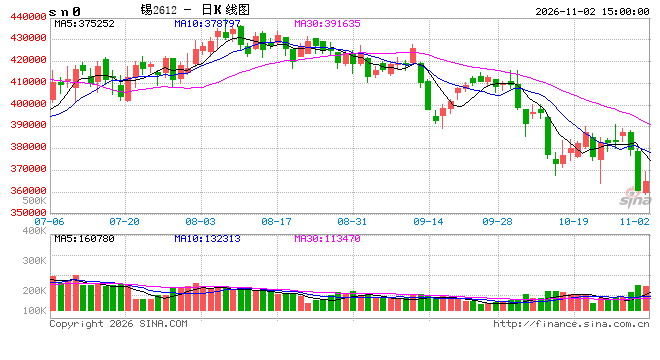
10月沪锡走完节后急跌、中旬二次探底、月末再急跌三个阶段:沪锡主力合约于10月30日收于360,880元/吨,当日下跌5.80%,月内最大跌幅达11.59%,领跌有色;LME三个月期锡也从月初的54,500美元/吨跌至月末的48,865美元/吨,月跌10.34%。然而盘面上近月Back结构依然存在,这说明现货端并没有崩溃,真正被重新定价的是远期需求溢价。
02、供给:矿端仍紧,锭端在转松
矿端的刚性约束没有解除:缅甸佤邦曼相矿区复产仅恢复至禁矿前的40%–50%,全面复产推迟至2027年,9月自缅甸进口锡矿5,506吨、环比减少25.55%;刚果(金)是9月进口放量的主要来源,也是最脆弱的一环。7-8月短旱季运输条件改善,9月中国自刚果(金)的锡矿进口明显增加,直接推动当月锡矿总进口升至21,602吨、环比+11.75%、同比+148.23%(海关)。但10月起进入长雨季,厄尔尼诺现象放大运输中断风险,10月到港量预计环比小幅下滑;印尼呈“长期利多、短期中性”的组合。RKAB审批正在推进,中国9月自印尼进口锡锭2,734吨、同比+304%。但PT Timah8月7日骚乱虽已平息,设施损毁叠加配额审批滞后与7-11月的雨季,10月出口预计环比减少;更关键的是资源民族主义在深化——印尼正研究未来数年禁止锡等原材料出口,并拟将锡最高特许权使用费从10%翻倍至20%。这意味着印尼中长期供给成本抬升、出口弹性下降。
冶炼端,云南40%锡精矿加工费在10月中旬下调500元/吨,至17,500元/吨,处于历史低位。但冶炼端在恢复:云锡45天检修已于10月26日结束复产,云南开工率10月30日降至25.56%、江西28.99%,两省合计26.92%,并预计在11月中旬以后回升——这是11月供需边际转松的主要来源。
03、需求:高端亮、传统弱,核心是预期先降温
AI服务器与先进封装用高端焊料仍是高增长方向,但传统焊料旺季收尾,光伏1–9月装机同比下滑超50%,汽车和家电表现走弱,下游以刚需补库为主、现货成交清淡。库存端,10月30日LME为4,030吨、上期所4,790吨、SMM社会库存6,342吨,全部处于低位——低库存的作用已从“推动上涨”退化为“限制跌幅”。
04、科技股:锡是AI叙事中波动最敏感的有色品种
10月30日纳指跌2.86%(6月以来最大单日跌幅),费城半导体指数跌7.2%,英特尔因指引疲软暴跌28.58%;谷歌Q3自由现金流-91亿美元,引发市场对AI资本开支回报的质疑。10月纳指累跌5%,同期A股创业板指、科创50跌幅均超23%,半导体指数跌超25%。锡的需求增量几乎全部押注在算力与先进封装上,估值溢价率先被削弱。
05、结论:不建议现在布局多单,等两个确认信号
当前锡市格局是“低库存托底、情绪定顶”,但并不是“下方无底”。短线不追多,以观望或轻仓偏空对待,沪锡主力合约参考35–38万/吨区间。
中线多单需要两个确认:
费城半导体指数与科技股止跌企稳、AI资本开支指引不再下修;
盘面回踩34–35万/吨、基差收敛后现货承接已被验证。
两个条件同时出现后可尝试小仓位分批建远月多单;若科技板块继续下跌,则不做逆势买入。
编辑:武宇杰
审核:王伟伟/F0257412、Z0001897/
复核:于心悦
报告完成日期:2026年11月2日
交易咨询业务资格:证监许可〔2012〕38号