华尔街“恐慌指数”出现异常信号:这对股市意味着什么
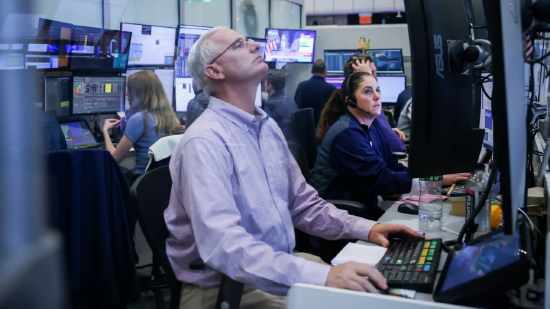
上周五股市收官,录得 6 月以来表现最差单周。但一批资深期权分析师一致认为,期权市场的反应却异常平静。
被称作 “恐慌指数” 的 CBOE 波动率指数(VIX)上周五盘中一度触及 4 月以来最高位,但随后快速回落,收盘报 19.4。标普 500 当日收盘大跌近 2%,VIX 却出现掉头下行。 期权数据分析机构 SpotGamma 的布伦特・科舒巴表示,面对如此幅度的股市下跌,VIX 仅变动 2.2 个点,波动幅度相对微弱。他基于 2018 年以来 126 次股市抛售行情测算,这种跌幅下 VIX 理应上涨接近 2.6 个点。
即便是纳斯达克 100 指数(NDX),虽然绝大多数期权合约的隐含波动率走高,但也存在明显特例。纳斯达克的凯文・达维特提供的数据显示,在 10 月 16 日市场大跌之后,虚值幅度 20%‑50% 的看跌期权,波动率定价反而走高。
也就是说,上周五交易员并没有大举买入标普 500 指数期权;在纳斯达克对冲工具的选择上,他们也十分挑剔。 Nations Indexes 的数据显示,纳斯达克的看跌期权,两周前的价格反而比现在更高。野村证券董事总经理查理・麦克埃利戈特写道:“目前市场并没有争抢标普 500 虚值看跌期权”,说明面对股市下跌,投资者心态依旧冷静。
麦克埃利戈特在上周五给客户的研报中指出:“股指期权的偏度指标,并没有对本周数日的现货股市下跌做出明显反应;即便局部出现波动,部分也是看涨期权波动率被压制造成的。”
对冲需求低迷的一种解释:资管机构选择直接抛售股票,而不是通过期权来防范股价继续下挫。
摩根士丹利大宗经纪部的一张图表上周末广为流传。该机构统计多空策略主动型基金的数据显示,全球股票总风险敞口较最近峰值下降 8%,创下至少十年来最大回撤幅度。
总部位于芝加哥的 Convexitas 首席投资官泽德・弗朗西斯称:“多空策略基金正在大规模去杠杆。做空仓位加仓、多头仓位减持。如果相比之前,手里现金占比已经变高,那就不再需要做对冲。我认为,这就是本月市场压力上升,但隐含波动率依旧保持平静的核心原因。”
