美国中期选举牵动金银走势!民主党若横扫国会,白银或迎更大反弹
文章来源:金十数据
对于黄金和白银交易员而言,美国中期选举的结果不仅关系美国未来的财政和经济政策,也可能改变贵金属市场的资金流向。
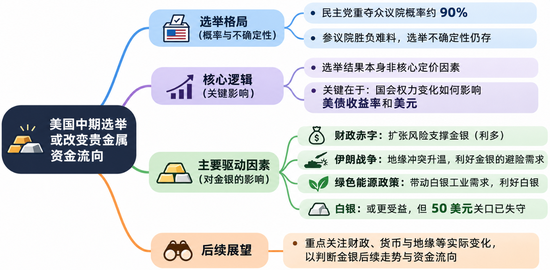
预测机构普遍预计,民主党将重新夺回众议院控制权。预测市场平台Kalshi给出的概率约为90%,但参议院控制权之争仍然难分胜负,选民对通胀、关税和伊朗战争的担忧也增加了选举结果的不确定性。
如果民主党赢得众议院,特朗普的政策议程可能受到更多限制,税收和支出政策也可能陷入僵局。
不过,对于黄金和白银而言,选举结果本身并不是最重要的定价因素。分析师更关注国会权力变化将如何影响美国国债收益率和美元,因为这两者才是决定贵金属整体走势的重要变量。
财政赤字与美元信用,黄金可能重新获得支撑
今年黄金的表现与传统避险逻辑出现明显背离。
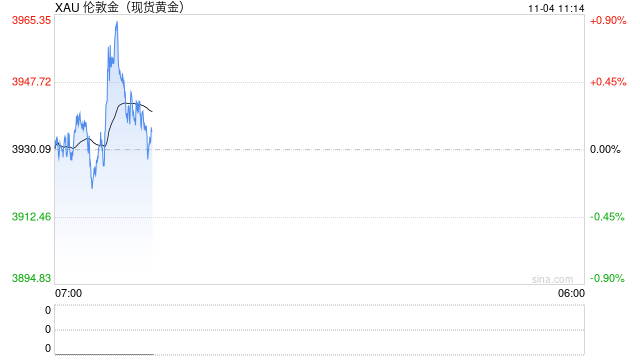
金价年初曾突破每盎司5500美元,创下历史新高,但随后一路回落,目前已经跌破4000美元。白银的处境更加疲弱,价格已经跌破2026年的低点,超卖信号不断累积,而黄金目前仍守在自身低点上方。
历史数据提供了一些参考。世界黄金协会自1970年以来的统计显示,美国中期选举结束后的六个月里,黄金有62%的时间实现上涨,但涨幅中位数仅为2%。
不过,研究人员对于过去中期选举后的市场规律能否为2026年的行情提供可靠指引,尚未达成一致。
如果民主党同时赢得众议院和参议院,短期内黄金可能不会立即出现明显反应。随着选举结束,交易员可能逐渐将注意力重新转向美国财政赤字和不断膨胀的国债规模。
目前,美国国债总额已经达到40.5万亿美元,折合每位美国公民约12万美元。美国人口中约有一半需要缴纳税款。
国会分裂可能使这一财政问题更加复杂。政治僵局不仅可能限制政府增加支出,也可能阻碍那些在政治上难以推动、但有助于改善财政状况的预算削减和增收措施。
与此同时,特朗普政府的财政政策也可能受到更多制约。特朗普此前曾表示,如果民主党赢得国会控制权,他可能成为“否决先生”(Mr. Veto)。这意味着,即使民主党推动新的支出计划,相关法案仍需要总统签署才能生效。
这种财政格局可能通过不同渠道影响黄金。一方面,财政赤字和债务担忧可能削弱市场对美元的信心,推动投资者转向黄金等硬资产;另一方面,如果财政支出受到限制,长期美债收益率也可能回落,从而减轻黄金面临的利率压力。
Ameriprise首席市场策略师安东尼·萨格利姆贝内(Anthony Saglimbene)认为,担忧美国财政状况的投资者可能逐渐转向政府债券之外的避险资产,选择持有黄金。
他指出,由财政赤字和债务担忧引发的收益率大幅上升,反而可能成为黄金的潜在利好因素。
伊朗战争与绿色能源政策,白银可能获得额外动力
美国财政政策之外,伊朗战争也是影响贵金属走势的重要变量。
这场战争已经持续超过250天,至今仍没有解决方案。如果民主党控制众议院和参议院,要求国会批准更多战争资金将面临相当大的阻力。
冲突结束得越早,黄金和白银就越有可能摆脱近期市场压力,重新发挥传统避险资产的作用。
财政政策变化也可能给白银带来额外支撑。从历史政策倾向看,民主党通常更支持推出规模较大的财政方案,将资金用于社会基础设施和国内制造业。
政府支出扩大往往会增加财政赤字,进而可能削弱美元。这种环境通常有利于黄金、白银等硬资产。
此外,如果民主党控制国会,推动或扩大绿色能源立法的可能性也可能上升。新能源产业对白银的工业需求较大,相关政策如果推动绿色能源投资增长,可能为白银提供额外的实物需求支撑。
这也使黄金和白银面对相同政治结果时,可能出现不同程度的市场反应。
黄金主要受益于财政风险、美元信用和避险需求,而白银除了具备贵金属属性,还拥有较强的工业需求基础。财政担忧和绿色能源投资如果同时升温,白银可能获得来自投资端和工业端的双重支撑。
不过,民主党全面控制国会也并非对贵金属只有利好。
如果相关政策导致实际利率在更长时间内维持高位,同时美国国债继续提供较强的收益吸引力,黄金和白银仍可能受到压制。
这种利空影响对白银的冲击可能小于黄金,因为白银的工业需求有望抵消部分压力。
因此,从理论上看,民主党全面掌控国会可能推动黄金和白银双双上涨,但对白银的利好作用可能更加明显。
对于白银投资者而言,本次选举的时间点尤其重要。
白银近期一直在每盎司50美元附近徘徊,截至发稿,白银已经跌破这一关键关口。而这一价格自1980年以来就是市场的重要历史关口,也接近2011年白银价格达到的峰值。
如此一来,下一个支撑位可能要等到47美元,之后则是42美元。
对于黄金而言,接下来需要关注的是财政赤字、美元走势、实际收益率以及伊朗战争是否出现新的变化。对于白银,除了上述宏观因素,还需要观察绿色能源政策能否带来新的工业需求,以及50美元关口能否重新得到支撑。
美国中期选举可能改变贵金属市场的政策预期,但真正决定行情方向的,仍将是选举之后美国财政、货币政策和地缘政治风险的实际变化。