微众银行冲过8000亿,与网商银行拉大差距
来源:银瑞社
作者:许淑敏
作为头部民营银行,微众银行与网商银行都在押注AI赛道。
网商银行早就提出打造“AI银行”战略,而微众银行亦全面推进“AI原生银行”战略。
从两家银行掌舵者的动态,亦可窥见对于科技、AI的重视程度。
顾敏是微众银行的董事长及执行董事,已自2025年底起担任微众科技董事长,亲自引领科技板块。
网商银行董事长金晓龙多次参加公开论坛,谈论的话题都与AI银行落地相关。
2026年9月,在网商银行主办的“AI银行落地进行时”见解论坛上,金晓龙说,让AI带来的能力抵达更多需要它的人。
顾敏与金晓龙,他们都是出自平安系,在管理策略、战略制定等方面,或有相似的地方。
顾敏自2000年前后加入中国平安,曾负责平安后台运营及创新业务,曾是平安集团互联网金融业务的舵手。
而金晓龙曾于2013年在深圳发展银行(平安银行曾用名)担任产品与现金管理部总经理一职,后来担任平安银行网络金融事业部总裁、小企业金融事业部总裁的职务。
无论是顾敏,还是金晓龙,都是实力干将。
在他们的带领下,微众银行与网商银行都坚守住了行业引领者的位置。
不过,微众银行与网商银行之间,也出现差距了。
2022年、2023年、2024年、2025年,微众银行与网商银行总资产规模差别分别为327亿元、834亿元、1807亿元、2617亿元,差距越来越大。
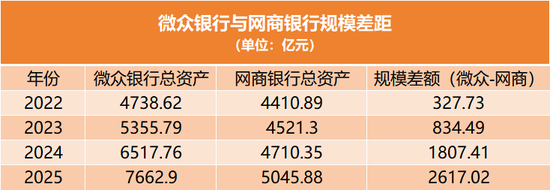
截至2026年上半年,微众银行总资产8165亿元,比上年末增加7%,而网商银行总资产5166.15亿元,较上年末增长2.38%。
双方的规模差距,达到2998.85亿元,逼近3000亿规模。
对比之下,微众银行忙着追高规模,网商银行则尽力保证盈利水平。
2026年上半年,微众银行实现营业收入184.31亿元,同比减少3%,实现净利润59.22亿元,同比增长6%,出现增利不增收的情况。
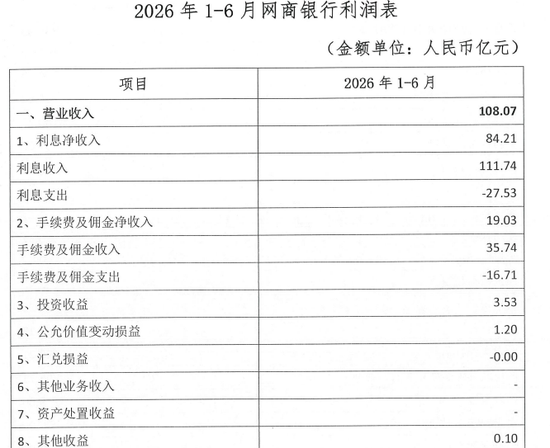
同期,网商银行实现营业收入108.07亿元,同比增长8.02%,净利润27.96亿元,同比增长36.59%,保持营收、净利双涨的态势。
网商银行营收增长,主要靠利息净收入拉动。2026年上半年,网商银行实现利息净收入84.21亿元,同比增长13.5%。
其非息收入仍有进步的空间。2026年1-6月,网商银行手续费及佣金净收入19.03亿元,同比下降12.6%,投资收益3.53亿元,同比下降57.5%。
与此同时,网商银行也在控制营业支出。
2026年1-6月,网商银行营业支出77.49亿元,同比减少0.35亿元。其中,业务及管理费31.06亿元,同比增加了4.75亿元,信用减值损失45.59亿元,同比减少5.03亿元。
至于资本实力方面,微众银行还是更有优势。
截至2026年6月30日,微众银行资本充足率13.66%,网商银行资本充足率11.76%,双方相差1.9个百分点。
