【热点报告】油籽蛋白:数据偏空 盘面抗跌
来源:中粮期货研究中心
概要
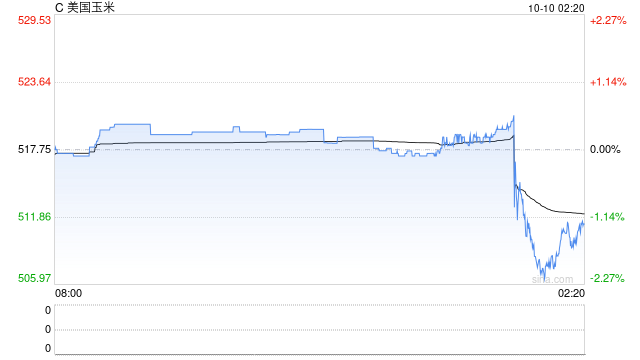
USDA公布十月供需数据,数据偏空但幅度有限。本次报告中,美豆旧作25/26年度结转库存由3.25亿蒲下调1000万蒲至3.15亿蒲。新作26/27年度平衡表中,种植面积与收获面积维持8690万英亩、8590万英亩不变,单产由九月报告的52.8蒲/英亩上调0.3蒲至53.1蒲/英亩,产量由45.35亿蒲上调2700万蒲至45.62亿蒲,出口由16.85亿蒲上调1000万蒲至16.95亿蒲,结转库存由3.10亿蒲上调500万蒲至3.15亿蒲。本次报告的利空影响更多的体现在了玉米上,大豆表现相对抗跌。
数据偏空
一
美豆
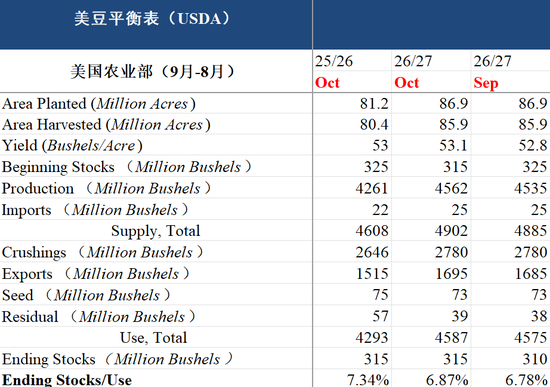
USDA公布十月供需数据,数据偏空。美豆2025/26年度旧作平衡表中,受9月30日季度库存报告影响,压榨由26.55亿蒲下调至26.46亿蒲,出口由15.20亿蒲下调至15.15亿蒲,残值由3700万蒲上调至5700万蒲,结转库存由3.25亿蒲下调1000万蒲至3.15亿蒲。2026/27年度新作平衡表中,种植面积维持8690万英亩、收获面积维持8590万英亩不变。单产由九月报告的52.8蒲/英亩上调0.3蒲至53.1蒲/英亩,产量由45.35亿蒲上调2700万蒲至45.62亿蒲。需求方面,压榨维持27.8亿蒲不变,出口由16.85亿蒲上调1000万蒲至16.95亿蒲。库存方面,期初库存受旧作结转下调影响同步降至3.15亿蒲,与产量上调形成部分对冲,总供应上调1700万蒲至49.02亿蒲,结转库存由3.10亿蒲上调500万蒲至3.15亿蒲,高于市场平均预估的3.09亿蒲,对应库存消费比6.87%,仍然处在紧平衡区间。
图:美豆平衡表
二
南美及全球
南美方面,巴西大豆2025/26年度平衡表中,压榨由6200万吨上调至6250万吨,结转库存由3769万吨上调至3788万吨。巴西大豆2026/27年度新作平衡表中,产量维持1.86亿吨不变,进口由80万吨上调至100万吨,结转库存由3689万吨上调至3728万吨。阿根廷大豆2025/26年度平衡表中,产量由4950万吨下调至4930万吨,压榨由4200万吨上调至4300万吨,结转库存由2407万吨下调至2367万吨。阿根廷大豆2026/27年度新作平衡表中,产量维持5000万吨不变,压榨由4300万吨上调至4350万吨,受期初库存下调带动,结转库存由2447万吨下调至2407万吨。
全球方面,2026/27年度新作结转库存由1.2402亿吨上调26万吨至1.2428亿吨,调整幅度极为有限,全球大豆供应宽松的格局并未因本次报告而发生改变。
三
后市展望
本次十月月度供需报告在方向上延续了九月的调整,但是由于旧作结转库存的下调对冲了大部分产量增量,新作结转库存最终仅上调500万蒲,实际数据与市场预估之间的偏离并不大。真正的差异体现在品种之间,本次报告的利空幅度明显集中在玉米上,谷物板块整体承压之下,大豆在数据落地之后先跌后稳,随后收复跌幅,品种间的强弱由此分化。从后期来看,本次报告在单产53.1蒲/英亩、产量45.62亿蒲的基础上进一步确认了新作高产的事实,此前对于单产下修的讨论基本结束,单产题材的定价已经完成。后期关注一下几点,一是收割之后实际单产的最终确认,11月报告通常还会给出最后一次调整;二是出口端能否兑现16.95亿蒲的年度目标,这一点高度依赖中国采购节奏;三是南美播种期的天气,巴西面积增幅处在多年低位,缺乏面积缓冲的情况之下单产的权重被放大。在库存消费比不足7%的紧平衡格局之下,预计CBOT大豆下方空间相对有限,中美采购节奏与南美天气是打开上方空间的两个主要变量。
国内方面,国内豆粕期货在下周一开盘之后跟随外盘调整,但考虑到本次报告对大豆的实际影响有限,预计跌幅同样小于相关品种,整体表现为跟随性的小幅回落。国内豆粕期货盘面仍然受到进口成本的支撑,CBOT大豆并未因本次报告走出方向性下跌,叠加巴西贴水的坚挺,成本端暂时不具备明显下移的条件。现货端随着10月之后到港量的逐月回落,供需格局将逐渐向略偏紧的方向转变。从后期来看,国内豆粕定价仍以成本端为主,影响后期盘面的关键因素在于美豆出口兑现程度的传导、巴西贴水走向以及四季度库存的实际去化速度。整体来看,预计国内豆粕短期跟随外盘偏弱运行,下方空间有限,中长期价格仍有上行可能。