广汇能源第三季度净利增近8倍,三重风险压顶:股权高质押、百亿担保、代偿债务
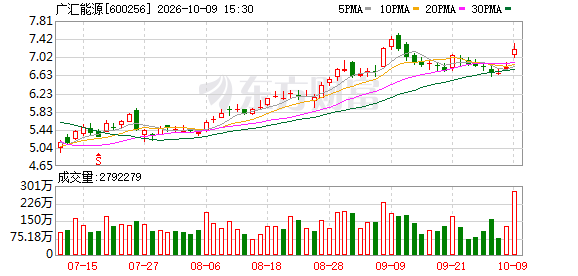
10月8日,广汇能源股份有限公司(下称“广汇能源”,600256.SH)披露2026年前三季度业绩预增公告。公司预计前三季度归母净利润27亿元至28亿元,同比增长166.83%至176.71%。
业绩爆发主要由第三季度拉动,公司预计第三季度实现归母净利润14.2亿元至15.2亿元,同比增长795.08%至858.12%;扣非净利润14.05亿元至15.05亿元,同比增长1242.85%至1338.43%。
不过,在亮眼业绩背后,广汇能源仍存多重风险,目前,公司存在控股股东股权质押比例过高、对外担保规模庞大等问题,且已出现为参股公司代偿债务的情况,多重风险交织,为公司后续稳健经营埋下隐患。
知名财税审专家刘志耕告诉《华夏时报》记者,广汇能源本次业绩预增基本面成色足,但需警惕潜在风险。控股股东高比例质押存在平仓、控制权不稳的传导风险,大额对外担保及代偿事项也会形成潜在负债,需持续跟踪后续风险化解情况。
业绩周期波动显著
据了解,广汇能源创始于1994年,2000年在上海证券交易所上市,2012年转型为专业化的能源开发企业,是目前在国内外同时拥有“煤、油、气”三种资源的民营企业。公司依托三种资源,已在国内外打造哈密淖毛湖煤炭煤化工基地、启东海上综合能源基地、中亚油气综合开发基地“三大能源基地”。
广汇能源是典型的强周期资源型企业,公司业绩波动高度依赖大宗商品价格(煤、气、油),其业绩起伏本质上是能源价格周期的映射。
2021年和2022年,公司业绩处于上行周期,全球供需紧张叠加地缘冲突,能源品量价齐升,广汇能源迎来业绩爆发,尤其2022年,公司全年实现营业收入594.09亿元,同比增长138.93%;实现归母净利润113.38亿元,同比增长126.61%,经营业绩创造了上市22年以来历史最好成绩。2023年至2025年,能源产品供需偏宽松,加上价格回落,广汇能源业绩连续三年下滑,2025年业绩触底,归母净利润降至13.45亿元。
进入2026年,广汇能源业绩有所修复,中东地缘冲突推升能源价格,公司煤炭、煤化工板块盈利改善,2026年上半年,实现归母净利润12.78亿元,同比增长49.81%。
对于三季度业绩大幅预增,广汇能源解释称,主要是因为2026年1—9月,国内能源行业持续回暖,供需格局稳步改善。公司三季度顺利完成煤化工装置年度大修,装置检修完毕后运行工况明显改善,产能充分释放,8、9 月主要产品产量持续走高,生产端快速修复。同时,公司主营产品销售价格中枢抬升,吨产品净利逐步修复。在产品价格上涨与内部管理增效的共同作用下,公司盈利空间持续拓宽,盈利能力及经营质量稳步提升。
控股股东高质押压顶
业绩回暖的表象之下,控股股东新疆广汇实业投资(集团)有限责任公司(下称“广汇集团”)的财务压力,成为悬在广汇能源头上的潜在风险。今年一季度,广汇集团净利润转负、流动性承压,当期净利润为-8653.6万元,经营活动产生的现金流量净额仅7512.38万元,盈利与现金流表现偏弱。
股权质押数据更能体现其资金压力。截至2026年7月18日,广汇集团持有公司20.39%股份。其中,累计质押股份1,006,865,737股(其中含标记股份135,000,000股),占其所持有公司股份的77.27%,占公司总股本的15.75%;累计冻结股份60,360,000股,占其所持有公司股份的4.63%,占公司总股本的0.94%。综合来看,广汇集团累计质押及冻结股份合计1,067,225,737股,占其所持有公司股份的81.90%,占公司总股本的16.70%,股权质押及冻结比例处于高位。
据悉,广汇集团质押所融资金的主要用途为补充流动资金,预计还款资金来源为自有资金、投资收益及其他收入、银行贷款等。
值得警惕的是,集团短期质押债务集中到期,偿债压力集中。未来一年内到期的质押股份累计705,940,000股,占持股总数的54.17%,占公司总股本的11.04%,对应融资余额为206,640万元。
为了解广汇集团未来一年约20.66亿元质押融资到期后的具体偿债安排,《华夏时报》记者致电公司董秘办并向公司发送采访问题,截至记者发稿前,对方未予回复。
除此之外,控股股东对外担保风险同样不容忽视。截至2025年末,控股股东广汇集团为广汇能源经营所需提供担保余额高达975,496.15万元。在控股股东自身财务承压、股权高比例质押的背景下,这笔近97.55亿元的大额担保存在潜在履约风险,或将间接对上市公司经营稳定性产生影响。
百亿担保压身
除控股股东风险外,广汇能源自身的巨额对外担保隐患同样突出。截至2026年8月31日,广汇能源担保余额约107.14亿元,占2025年归属于母公司所有者权益的比例为 44.23%。其中,对资产负债率低于70%的公司提供的担保余额为82.1亿元;对资产负债率超过70%的公司提供的担保余额为25.04亿元。
刘志耕认为,广汇能源对外大额担保,一方面能够起到经营支撑作用,帮助子公司等获取低成本融资,保障日常经营运转。另一方面,超百亿的担保规模,也存在潜在风险,若后续少数外部被担保方偿债能力恶化,可能直接转化为公司现实代偿压力,侵蚀现金流和当期利润。
上述风险已从隐患变为现实。今年8月,广汇能源披露,为参股公司甘肃宏汇能源化工有限公司(下称“甘肃宏汇”)累计完成担保代偿金额3919.52万元(其中含利息610.82万元)。
据了解,甘肃宏汇成立于2014年,广汇能源和酒泉钢铁(集团)有限责任公司各自持股50%,这两年,参股公司业绩不太景气,2025年和2026年上半年,分别亏损了90,394.98万元和26,198.77万元。广汇能源指出,受工艺技术改造、资本开支投入较大、技改能效尚未充分释放等综合因素影响,甘肃宏汇现行出现阶段性经营及现金流承压情形,致其确认对部分银行贷款无法足额按期偿还。
值得关注的是,后续代偿风险仍将持续。2026年至2030年,广汇能源对甘肃宏汇的未到期担保金额合计为58,838.95万元,这也是公司需承担的最高代偿本金总额,叠加后续可能产生的利息等费用,公司仍面临持续的潜在代偿压力。
(文章来源:华夏时报网)
