

特别国债注资、股东增资引战,23家险企年内增资超800亿
21世纪经济报道记者 孙诗卉
10月8日,2026年中央金融机构注资特别国债(一期)顺利完成竞争性招标,首期竞争性招标面值总额1500亿元。
按照财政部四季度国债发行安排,本次国债募集资金将全部定向用于为包括中国信保、中国人寿集团、中国人保、中国太平、中国再保在内的8家中央金融机构补充核心一级资本。
与此同时,据21世纪经济报道记者不完全统计,年内已有超20家险企公布增资计划,从中央金融机构的特别国债注资,到地方险企的股东增资、引入战投,保险行业的资本补充步伐正在提速。
保险央企首次纳入注资范围
9月6日,工商银行、农业银行、中国进出口银行、中国信保、中国人寿集团、中国人保、中国太平、中国再保8家中央金融机构集中披露增资相关公告。8家机构合计计划增资3600亿元,其中财政部通过本次特别国债渠道出资3000亿元。
相较于年初仅聚焦国有大行的资本补充规划,本轮方案首次将政策性金融机构、国有保险集团全面纳入注资范围。中国人寿集团、中国人保、中国太平、中国再保、中国信保5家保险央企进入注资名单。这是近年来保险央企首次获得特别国债定向注资,覆盖广度和金融体系支撑力度超出市场预期。
光大证券研报测算显示,以2026年二季度末数据为静态基准,本轮增资落地后,中国人保、中国再保、中国人寿集团、中国太平集团核心偿付能力充足率将分别提升6.1个、3.9个、5.2个、5.0个百分点。
天职国际金融业咨询合伙人周瑾分析,此次增资的目的在于对冲低利率侵蚀,缓解近年来750日国债收益率曲线下行带来的核心资本消耗影响(记者注:750日移动平均国债收益率曲线是保险业评估保险负债成本的核心基准),注资直接增厚资本金,稳住偿付能力充足率。同时,偿付能力得到补充之后,可以进一步解除险企增加权益配置的资本约束,从而更好地响应长期资金入市号召。
23家险企年内增资超860亿
据21世纪经济报道记者不完全统计,年内已有至少23家险企公布增资计划(含财政部注资的5家保险央企),涵盖寿险、财险、再保险等多个领域,增资总金额超860亿元人民币。
23家保险机构中,包含人身险公司11家、财产险公司5家、保险集团5家、再保险公司1家以及相互保险组织1家。
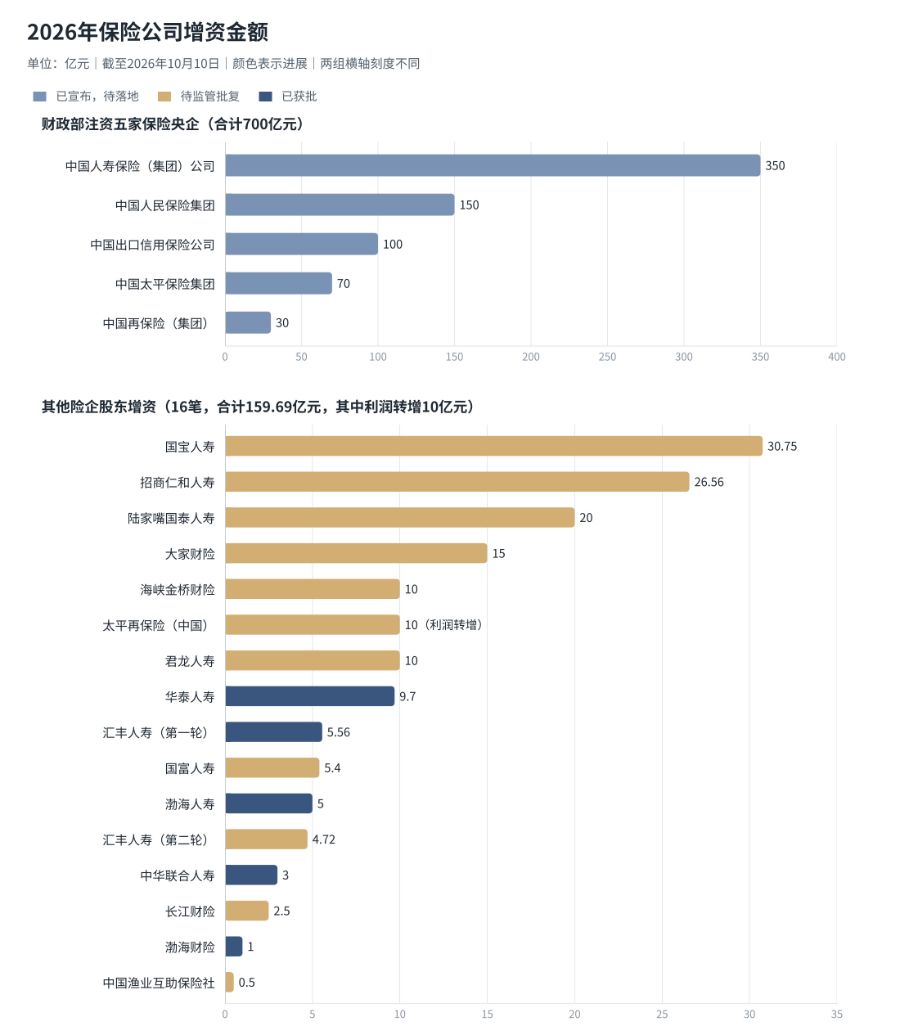
从增资方式看,主要分为三类:股东直接增资,包括原股东按比例增资和引入新股东;发行资本补充债券、永续债等工具进行外部融资;通过股权转让、引战等方式优化资本结构。
从增资规模看,保险央企的注资体量远超市场化增资。财政部通过特别国债渠道向中国人寿集团、中国人保、中国信保、中国太平、中国再保5家保险央企合计出资700亿元。其中中国人寿集团以350亿元居首,中国人保150亿元、中国信保100亿元、中国太平70亿元、中国再保30亿元。
而在市场化增资中,原股东按比例增资仍是主流。大家财险由大家保险集团出资15亿元,注册资本从40亿元增至55亿元;中华联合人寿由中华保险集团和中华财险分别出资2.4亿元和0.6亿元,注册资本从41亿元增至44亿元;汇丰人寿年内完成两轮增资,唯一股东汇丰保险(亚洲)合计出资10.28亿元,注册资本从26.76亿元增至37.04亿元。
与此同时,引入新股东和股权转让同步推进。比如长江财险引入湖北省水利水电规划勘测设计院作为新股东,出资约2.5亿元;国富人寿由广投金控出资4.8亿元、唯品会出资0.6亿元;国宝人寿引入8家新股东,合计出资约30.75亿元,注册资本增至45.21亿元,是年内规模最大的市场化增资之一。
未分配利润转增也是补充资本的方式之一。太平再保险(中国)以2025年末未分配利润转增实收资本10亿元,注册资本从15亿元增至25亿元,不涉及新资金流入。
除保险央企外,单笔增资规模较大的包括:招商仁和人寿(26.56亿元)、陆家嘴国泰人寿(20亿元)、君龙人寿(10亿元)等。
截至目前,汇丰人寿、中华联合人寿、华泰人寿、渤海财险等增资方案已获批。大家财险、长江财险等公司尚在等待监管批复。此外,渤海人寿、众安在线等公司的增资方案源自往年或未披露,但已于年内获批。
除股东增资外,发债是险企“补血”的另一条主线。据不完全统计,年内19家险企累计完成或获批21次债券发行,合计约600亿元,其中永续债399亿元,占比近七成,首次在规模上超过传统资本补充债券。人保寿险和新华保险分别于7月和8月各获批发行一只百亿元规模的永续债。
偿二代二期大考
对于险企年内密集“补血”的原因,多位业内人士指出,偿二代二期过渡期结束叠加新会计准则切换,险企需要计提更多准备金,使得偿付能力充足率承压。与此同时,寿险行业分红险转型、财险行业非车险综合治理后的业务扩张,也需要资本储备。
从行业整体数据看,2026年二季度末保险公司平均综合偿付能力充足率180.6%,核心偿付能力充足率133.5%,均显著高于监管标准,但部分中小险企的偿付能力充足率仍处于监管红线附近。
2021年底,原银保监会发布《保险公司偿付能力监管规则(Ⅱ)》,明确自2022年一季度起施行“偿二代”二期,并设置“一司一策”的三年过渡期,此后延长一年至2025年底。2026年起,过渡期正式结束,更严格的资本和风险计量规则全面落地。
北京大学应用经济学博士后、教授朱俊生分析,过渡期结束后,资本约束全面刚性化,最低资本要求全面提升,行业最低资本平均上升5%至8%。其中,财险公司因非车险业务风险权重上调(信用险、保证险、巨灾险),最低资本增长约7.5%。
新会计准则的切换则构成了第二重压力。非上市保险公司自2026年起实施新金融工具准则和新保险合同准则。新准则要求采用即期利率重新折现计量保险责任准备金,由于利率保持在较低水平,折现后的准备金现值上升,直接冲击保险公司净资产。
整体来看,二季度末共有5家险企偿付能力不达标,包括华汇人寿、安华农险、长生人寿、前海财险和亚太财险。其中长生人寿二季度偿付能力报告(以下简称“报告”)显示,报告期内,公司被国家金融监督管理总局上海监管局采取包括“一年内增加资本金”在内的三项强制措施。幸福人寿、弘康人寿、和泰人寿等综合充足率也逼近120%的重点核查线。
不过,值得关注的是,在监管引导与市场机制的共同作用下,行业资本补充的“工具箱”正在持续丰富——从财政部特别国债注资保险央企,到中小险企通过股东增资、引入战投、发行永续债等多元化渠道补充资本,多层次、多渠道的资本补充体系正在加速形成。
业内认为,随着资本补充的逐步落地和业务结构的持续优化,行业整体风险抵御能力将进一步夯实。
