债券风暴笼罩:10年期拍卖拯救美债, 欧债“深陷泥潭”
华尔街见闻
全球债券市场正经历数十年来最剧烈动荡。美国10年期国债收益率一度攀升至5.36%高位,但一场意外强劲的390亿美元拍卖令市场“松了口气”;大西洋彼岸,法国、英国国债收益率双双创下数十年新高,财政可信度危机持续发酵。高收益诱惑与系统性压力,正将全球债市推向十字路口。
全球债券市场正经历数十年来最剧烈的动荡。美国10年期国债收益率一度攀升至5.36%的数十年高位,随后因一场强劲的拍卖结果而显著回落;与此同时,欧洲主权债务市场持续承压,法国、意大利和英国国债收益率均大幅走高,债券风暴的阴云远未消散。
周三,美国财政部以5.3%的高收益率顺利完成390亿美元10年期国债拍卖,为2000年11月以来的最高水平,需求之强劲令市场大感意外。
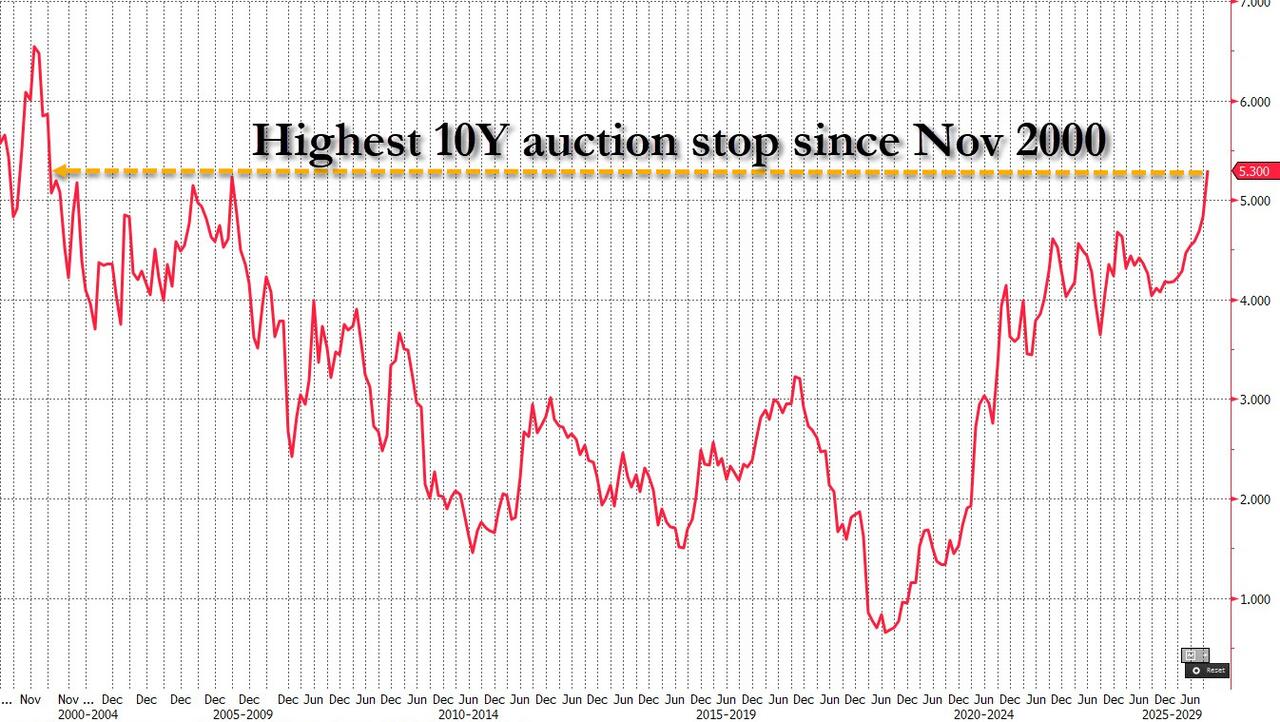
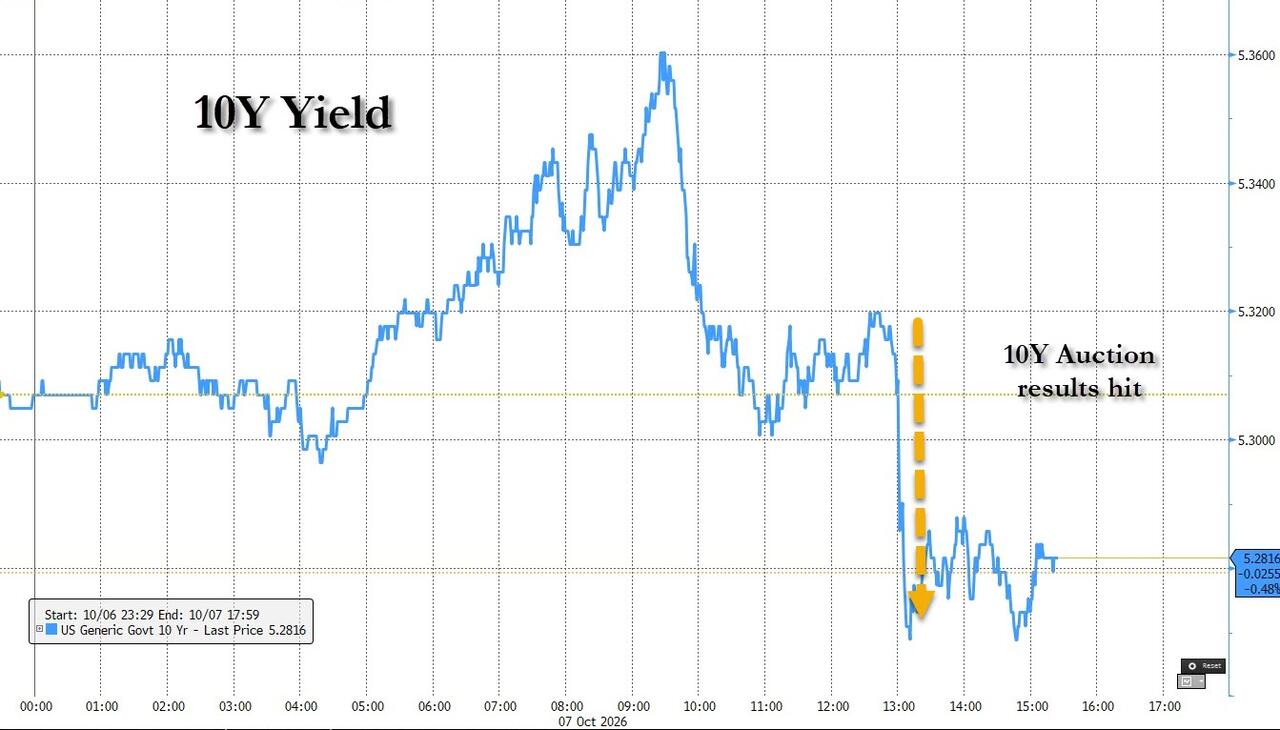
拍卖结果公布后,10年期国债收益率从盘中高点5.36%迅速回落至5.27%附近,30年期国债收益率也从5.73%的高位退至5.66%。此次拍卖触及发行价1.7个基点,创下一年多来最大触及幅度,有效缓解了市场对又一场“灾难性拍卖”的担忧。
然而,大西洋彼岸的欧洲债市并未同步受益。法国10年期国债收益率一度升至4.93%,逼近本月触及的2002年以来高位;英国30年期国债收益率盘中最高触及6.04%,创28年新高。市场对欧洲财政可信度的质疑持续发酵,令欧元承压下行。
强劲拍卖为美债提供喘息空间
本次10年期国债拍卖的成功,在相当程度上源于投资者对高收益率的主动追逐。5.3%的拍卖收益率为2000年11月以来最高水平,吸引了大量寻求锁定高回报的长期资金入场。
BMO Capital Markets的Vail Hartman指出,此次拍卖中一级交易商——即负责兜底未被投资者认购债券的大型银行——的参与比例降至2003年以来最低,这恰恰反映出市场真实需求的强劲。
Man Group首席全球宏观策略师Kristina Hooper表示,“此前市场对这次拍卖需求可能疲软存在很大担忧,强劲需求的出现自然产生了影响,这在某种程度上是一次解脱性反弹。”但她同时警告,对于这种“解脱能否持续”持怀疑态度。
Ninety One多资产收益主管John Stopford则认为,若抛售进一步延续,债券将开始呈现出“明显低估”的特征,并将30年期国债收益率接近6%的水平形容为“难得的买入机会”。
美联储信号压制反弹空间
尽管拍卖结果提振了短期情绪,但美联储政策信号令利率长期维持高位的预期难以消退。
美联储9月议息会议纪要显示,“大多数与会者认为,在年底前再次上调联邦基金利率目标区间可能是适当的。”市场目前普遍押注,下一次25个基点的加息将在12月议息会议上落地。
这一背景意味着,即便本次拍卖暂时稳住了市场情绪,推动本轮债券抛售的根本驱动力——包括伊朗战争引发的能源价格飙升、美国经济增长预期上修,以及为支撑AI热潮而大规模发债——并未消除。
欧债压力持续,法国成焦点
与美债的阶段性企稳形成鲜明对比,欧洲主权债务市场的动荡仍在加剧。
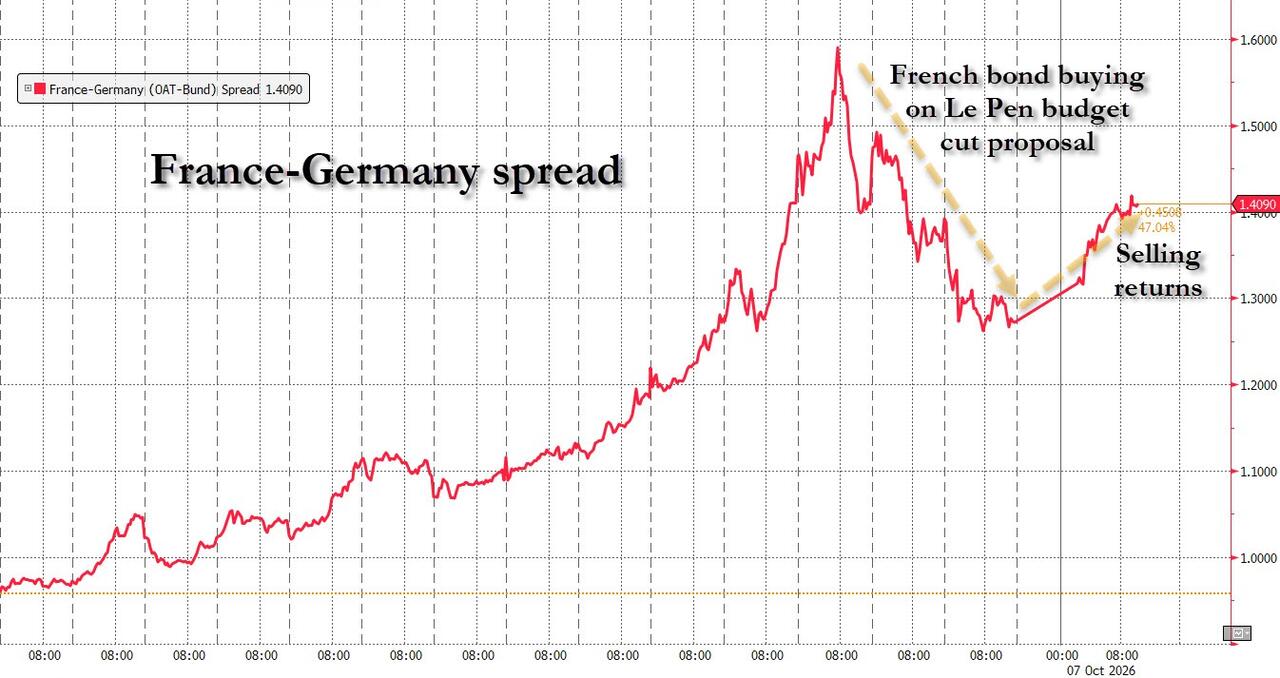
法国10年期国债收益率周三上涨逾0.1个百分点,一度触及4.93%,法德债券利差回升至140个基点。市场对这一欧元区第二大经济体财政前景的忧虑持续升温。花旗全球短期利率交易主管Akshay Singal直言:“法国可能是第一个,但不会是最后一个。”
英国债市同样未能幸免。30年期英国国债收益率盘中最高升至6.04%,创1998年以来新高,随后小幅回落至6%下方。Singal补充道,“债券自卫者”的说法固然流行,但问题的本质在于“是否拥有可信的财政政策,而这在全球范围内目前都相当匮乏,这才是驱动债券市场的根本原因。”
在外汇市场,受法国风险拖累,欧元兑美元下跌0.6%,并在盘中触及2025年中以来兑英镑的最低水平。ING外汇策略师Francesco Pesole表示,“法国风险正在引发欧元新一轮走弱。”
当前全球债券市场的动荡折射出两条并行逻辑:一方面,历史性高收益率正在吸引部分长线资金逢高布局,为市场提供阶段性支撑;另一方面,财政可信度的缺失与货币政策的持续收紧,使得债券市场的系统性压力难以在短期内根本缓解。
风险提示及免责条款
市场有风险,投资需谨慎。本文不构成个人投资建议,也未考虑到个别用户特殊的投资目标、财务状况或需要。用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。
