汇丰晋信评市场异动:全球长端利率冲击等短期因素共振影响 重点关注中游制造及消费板块等三大方向
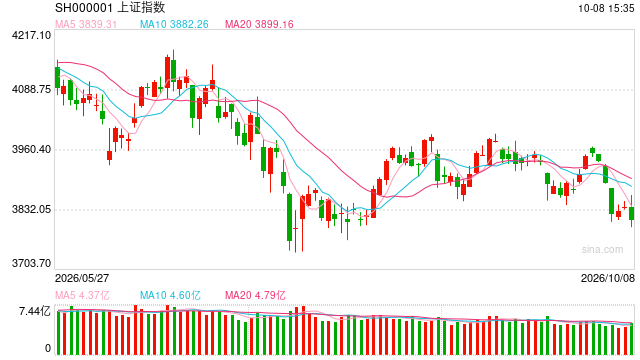
10月8日,节后第一个交易日市场震荡调整,全市场超3700只个股下跌。盘面上,航运、动力电池、油气、化工、银行等集体走强;下跌方面,CPO概念持续走弱,半导体产业链震荡调整。截至收盘,沪指跌0.79%,深成指跌2.07%,创业板指跌3.15%,科创综指跌4.55%。沪深两市成交额1.68万亿,较上一个交易日放量2441亿。(数据来源:Wind,20261008,过往表现不代表未来,市场有风险,投资需谨慎。)
汇丰晋信价值先锋基金 基金经理 李学伟:
今日市场放量下跌,结构性跌幅较深,回调依旧集中在半导体、算力硬件产业链。直接触发因素是隔夜全球“股债双杀”下长端利率再创新高,同时与芯片相关传闻引发市场担忧。其中,隔夜美国10年期国债收益率再度突破5.3%、盘中一度升至5.36%,创2002年以来新高;10月7日美国财政部以5.3%的收益率完成10年期国债拍卖、为2000年11月以来最高,叠加美联储官员释放“年内或再加息”信号,全球风险偏好回落,假期后首个交易日亚太市场普遍承压。
当前波动更多仍是全球长端利率冲击、地缘与产业政策扰动、筹码结构出清等短期因素的共振影响,而非国内经济基本面或市场总量层面的变化。本轮回调中,石油石化、公用事业、交通运输、煤炭、银行等红利与资源方向逆市上涨,表明市场并非系统性风险释放,而是高拥挤科技筹码的再平衡、以及资金向低估值防御方向的切换。同时,假期期间海外AI产业趋势并未逆转(纳指、标普500一度创历史新高,费城半导体指数逆势上涨),A股科技回调更多源于筹码与情绪层面;市场在情绪缓和、筹码再平衡后有望迎来修复窗口。
展望中长期,国内权益资产具备充足空间与机会。一方面,“反内卷”政策与财政货币协同发力,供需两端共同改善,企业盈利及ROE处于回暖周期。A股有望在分子端(盈利改善)与分母端(国内流动性支撑)的双重驱动下获得中长期支撑。另一方面,中国经济具备足够韧性,居民超额储蓄规模可观,随着资本市场改革深化(分红回购制度完善、中长期资金入市),有望形成“资金入市—股市慢涨”的正反馈循环,并进一步吸引外资参与,构筑上期上涨格局。历史经验表明,股市长期上涨进程中难免短期情绪扰动,但不会改变长期上行方向。重点关注受益于经济企稳修复与供需改善的中游制造及消费板块、具备防御价值的高股息红利方向,以及经业绩兑现检验后仍具景气动能的科技成长机会。
风险提示
本文件作为本公司旗下基金的客户服务事项之一,不属于基金的法定公开披露信息或基金宣传推介材料。
本文件所提供之任何信息仅供阅读者参考,既不构成未来本公司管理之基金进行投资决策之必然依据,亦不构成对阅读者或投资者的任何实质性投资建议或承诺。本公司并不保证本文件所载文字及数据的准确性及完整性,也不对因此导致的任何第三方投资后果承担法律责任。
基金投资有风险,敬请投资者在投资基金前认真阅读《基金合同》、《招募说明书》、《产品资料概要》等基金法律文件,了解基金的风险收益特征,并根据自身的风险承受能力选择适合自己的基金产品。基金的过往业绩及其净值高低并不预示其未来表现,基金管理人管理的其它基金的业绩并不构成新基金业绩表现的保证。
本公司提醒投资人基金投资的“买者自负”原则,在做出投资决策后,基金运营状况与基金净值变化引致的投资风险,由投资人自行负担。敬请投资人在购买基金前认真考虑、谨慎决策。
本文件的著作权归汇丰晋信所有,任何机构或个人未经本公司书面许可,不得以任何形式或者许可他人以任何形式对本文件进行复制、发表、引用、刊登和修改。
