

信泰人寿“再保险”套利被监管揭露了 是如何运作的?
来源:险联社
日前,多家媒体报道,信泰人寿收到监管下发的关于信泰保险2025年度监管的意见,直指公司治理机制有待完善、专业化经营有待提升、合规理念重塑仍存短板等问题仍然存在。
不仅有问题险企的历史遗留问题,更出现了用“再保险”业务监管套利的新问题。
信泰保险收2025年度监管意见
具体来看,监管意见直指信泰人寿五大核心问题:
一是公司治理机制有待完善,董事长、总经理、董秘、审计责任人等关键岗位长期空缺,公司重大事项缺乏核心推动,经营决策流程冗长。中长期战略不清晰。新的战略规划尚未完成制定,绩效考核目标未充分结合公司经营实际,科学性不足。
二是专业化经营有待提升,董事会中具有3年以上保险管理经历的董事人数为零。
三是资负协调管理仍需加强。
四是历史问题仍需持续消化。财务再保险业务面临整改。公司虽未新增财务再保险业务,但受750天国债收益率曲线持续下行等影响,截至2025年末,财务再保险对综合和核心偿付能力充足率的改善达到142.57%和138.95%,同比提高29.62个百分点和19.42个百分点。按照最新监管要求,应于2027年整改至对偿付能力的改善不超过30%。一旦卸除财务再保险业务,公司面临较大的资本缺口。此外,不考虑财务再保险业务整改,综合和核心偿付能力充足率也仅为122.56%和105.25%,面临偿付能力不足风险,需尽快补充资本。风险资产需持续减值。截至2025年末,公司仍有历史风险资产余额71.73亿元。
五是合规理念重塑仍存短板。监管意见指出,公司为规避投资集中度监管要求,通过开展不实质转移风险和产生现金流的再保险业务,增加资产规模。下发监管提示函后,未按要求及时报送整改报告,且未对责任人进行问责。个人独立代理发展快,风险管控机制跟进不足。SARMRA自评流于形式,未充分揭示偿付能力风险管理存在的问题。
信泰人寿成立于2007年,是浙江首家民营险企。2024年6月,金融监管总局连发6份文件剑指信泰人寿,原董事长邹平笙因提供虚假材料被终身禁业,7家原股东因入股资金不实被清退。
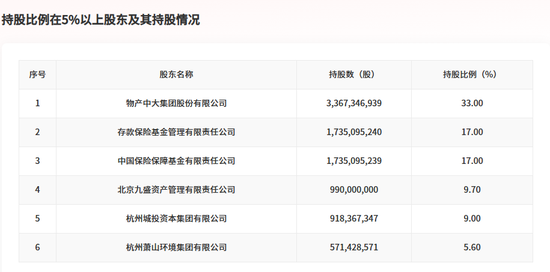
随后,浙江省国企物产中大集团入主,持股33%成为第一大股东,存款保险基金管理有限责任公司与中国保险保障基金有限责任公司也分别持股17%。
“再保险”套利被戳穿
信泰人寿存在的其他问题相对比较容易理解,关键岗位人员空缺、个人独立代理发展快、风险管控机制跟进不足等,但是利用财务再保险业务进行监管套利,普通人就很难以理解如何运作的了。
信泰人寿主要涉及了两个问题:
1、财务再保险业务面临整改,对偿付能力充足率的改善超标。
2、开展不实质转移风险和产生现金流的再保险业务,增加资产规模,规避投资集中度监管要求。
传统的再保险业务,分出公司支付保费,分入公司承担风险。一旦被保险人出险,双方共同承担风险。
而财务再保险,是一种兼具保险风险转移和财务风险转移功能的再保险业务,运作流程为:
分出公司支付分保费给分入公司,分入公司扣除费用后,以再保险佣金等形式返还资金给分出公司。
相较于传统再保险业务只转移承保风险的功能,财务再保险就有了补充资本的功能,类似于保险公司向再保险公司“拆借一笔资本金”应急,可以快速提升偿付能力充足率。
前几年,一些保险公司面临利润减少、市场风险逐步暴露等多重压力,偿付能力吃紧状况突出,作为一种快速改善偿付能力指标的新工具,财务再保险被滥用的现象也越来越普遍。
但财务再保险不直接增加保险公司注册资本,无法作为长期、可持续的资本补充手段。分出公司须在后续年份逐年归还成本,合同到期或约定条件触发时终止。
2024年,金融监管总局为规范财务再保险业务,发布了《关于改进财务再保险监管的通知》,核心原则是“救急不救穷”,允许合规使用,严禁滥用。
通知设置了财务再保险改善偿付能力指标上限。保险公司通过存续有效财务再保险合同合计直接改善的综合偿付能力充足率不得超过30个百分点,超过部分不予认可。这一上限的设定,旨在引导保险公司重视财务再保险的“应急”属性。
信泰人寿的财务再保险业务虽然没有新增,但是对综合和核心偿付能力充足率的改善仍然超标,监管要求应于2027年整改至对偿付能力的改善不超过30%。
至于信泰人寿的第二个问题,开展不实质转移风险和产生现金流的再保险业务,增加资产规模,就是利用再保险业务进行监管套利。
投资集中度监管通常设定比例上限,信泰人寿的操作,本质是通过再保险名义虚增总资产规模,使得分母变大,从而让实际集中度比例“合规”地降至红线以下。
一般的方法就是通过复杂的合同安排,将原本受集中度限制的资产,在账面上转化为“再保险资产”或“分出保费”等形式,从而增加总资产规模,规避原有的比例限制。或者签订“阴阳合同”或“抽屉协议”,表面合同分出保险业务,私下另有约定确保资金最终回流或风险实质不出表。
本质就是总资产规模被凭空放大,但风险并未真正转移出去。
目前,信泰人寿偿付能力报告只披露到了2025年第三季度。至于年度报告,只披露到了2022年。
问题险企的风险出清,不是有人接盘即可,更需要对市场的敬畏,对监管的敬畏。
